Food Cost คืออะไร? สูตรคำนวณต้นทุนอาหาร คุมให้อยู่ 25–35% ร้านมีกำไร

สารบัญเนื้อหา11 หัวข้อ · อ่าน 6 นาที
Key Takeaways
- Food Cost = ต้นทุนวัตถุดิบเทียบยอดขาย วัดว่าเงินขายอาหาร 100 บาทเป็นค่าวัตถุดิบกี่บาท ไม่นับค่าแรง ค่าเช่า และบรรจุภัณฑ์
- เป้าหมายทั่วไป 25–35% ร้านส่วนใหญ่ควรคุมไว้ในช่วงนี้ ร้านจานด่วนมักตั้งเป้าราว 25% ร้านไฟน์ไดนิ่งราว 30%
- คิดสองระดับ ต่อจาน และทั้งร้าน ต่อจานใช้ตั้งราคาเมนู ทั้งร้านใช้สต๊อกต้นงวด บวกซื้อเพิ่ม ลบสต๊อกปลายงวด เพื่อจับของเสียและการตักเกิน
Food Cost คือ ต้นทุนวัตถุดิบอาหารที่ใช้ทำเมนูเทียบกับยอดขาย มักแสดงเป็นเปอร์เซ็นต์ เช่น Food Cost 30% หมายความว่าขายอาหารได้ 100 บาท เป็นค่าวัตถุดิบ 30 บาท ร้านอาหารใช้ตัวเลขนี้ตั้งราคาเมนู ตรวจว่ามีของเสียหรือตักเกินสูตรหรือไม่ และวัดว่าการบริหารครัวมีประสิทธิภาพแค่ไหน FlowAccount ระบุว่าร้านทั่วไปควรคุม Food Cost ไว้ราว 25–35% ของราคาขาย ถ้าสูงกว่านี้ เงินที่เหลือไว้จ่ายค่าแรง ค่าเช่า และค่าน้ำไฟจะน้อยลงจนแทบไม่เหลือกำไร
ร้านที่ขายดีแต่ไม่มีเงินเหลือ หลายครั้งมีต้นเหตุจาก Food Cost ที่ไม่มีใครวัด บทความนี้อธิบายสูตรคำนวณทั้งแบบต่อจานและทั้งร้าน ค่ามาตรฐาน วิธีตั้งราคา และวิธีลดต้นทุนที่ใช้ได้จริง
Food Cost นับอะไรบ้าง ไม่นับอะไร
นับ วัตถุดิบที่กินได้ทั้งหมดในจาน เช่น เนื้อสัตว์ ผัก ข้าว เส้น เครื่องปรุง น้ำมัน น้ำซุป ไปจนถึงผักแต่งจาน
ไม่นับ ค่าแรงพนักงาน ค่าเช่าร้าน ค่าน้ำไฟ และบรรจุภัณฑ์ เช่น กล่อง ถุง ช้อนส้อม ซึ่ง FlowAccount แนะนำให้แยกเป็นต้นทุนบรรจุภัณฑ์
เหตุผลที่แยก เพราะ Food Cost เป็นต้นทุนผันแปรที่ขึ้นตามจำนวนจานที่ขาย ส่วนค่าเช่าและเงินเดือนประจำเป็นต้นทุนคงที่ ทั้งสองแบบต้องบริหารคนละวิธี อ่านเพิ่มเติมได้ที่ ต้นทุนคงที่ ต้นทุนผันแปร คืออะไร
สูตรคำนวณ Food Cost
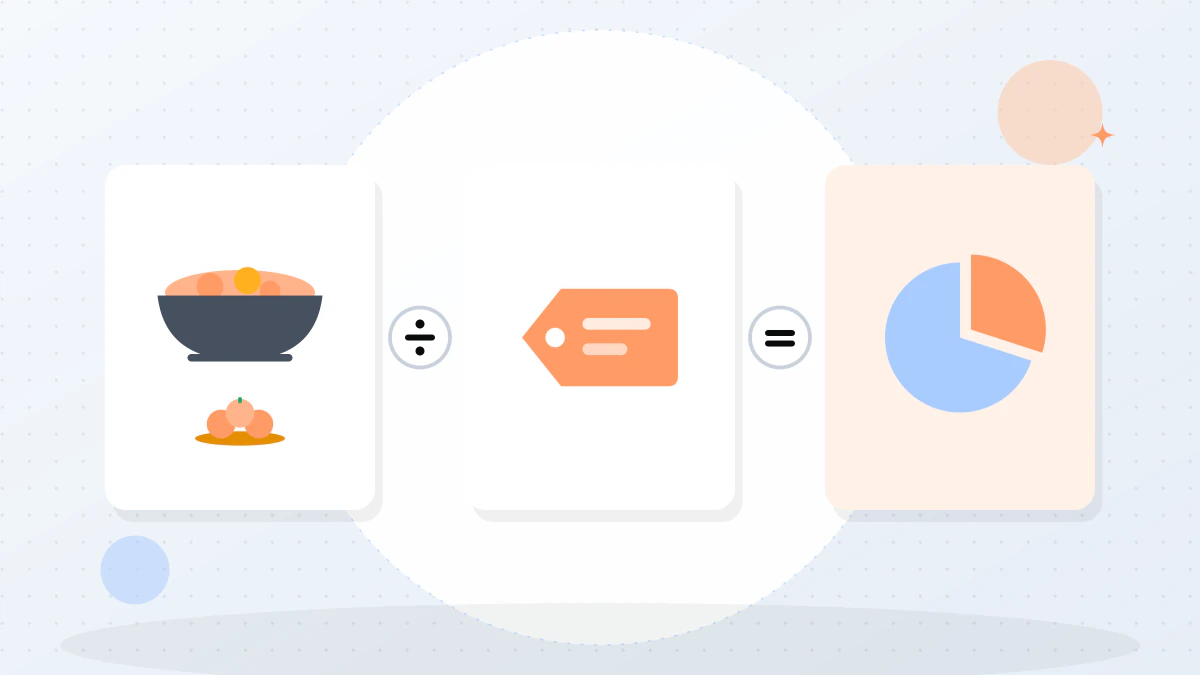
1. Food Cost ต่อจาน (Plate Cost)
ใช้ตอนตั้งราคาเมนูหรือทบทวนสูตร
ต้นทุนต่อจาน = ผลรวมราคาวัตถุดิบทุกอย่างตามปริมาณที่ใช้จริงในหนึ่งจาน Food Cost % ต่อจาน = (ต้นทุนต่อจาน ÷ ราคาขาย) × 100
ตัวอย่าง ข้าวกะเพราหมูสับไข่ดาว ต้นทุนวัตถุดิบ 25 บาท ขาย 80 บาท Food Cost = 25 ÷ 80 × 100 = 31.25%
2. Food Cost ทั้งร้าน (Actual Food Cost)
ใช้ตรวจต้นทุนจริงรายสัปดาห์หรือรายเดือน เพราะรวมของเสีย การตักเกินสูตร และวัตถุดิบหายไว้ด้วย
ต้นทุนวัตถุดิบที่ใช้ไป = สต๊อกต้นงวด + ยอดซื้อระหว่างงวด − สต๊อกปลายงวด Food Cost % ทั้งร้าน = (ต้นทุนวัตถุดิบที่ใช้ไป ÷ ยอดขายอาหารในงวดเดียวกัน) × 100
ตัวอย่าง ร้านมีสต๊อกต้นเดือน 40,000 บาท ซื้อเพิ่ม 180,000 บาท สิ้นเดือนนับสต๊อกเหลือ 35,000 บาท ยอดขายอาหาร 520,000 บาท ต้นทุนที่ใช้ไป = 40,000 + 180,000 − 35,000 = 185,000 บาท Food Cost = 185,000 ÷ 520,000 × 100 = 35.6%
ตัวเลขนี้เกินเป้า 35% เล็กน้อย ขั้นต่อไปคือเทียบกับ Ideal Food Cost ในหัวข้อถัดไป เพื่อหาว่าเงินรั่วตรงไหน
3. Ideal vs Actual Food Cost
- Ideal Food Cost คือ Food Cost ที่ควรเป็นถ้าทุกจานทำตามสูตรเป๊ะ คำนวณจากต้นทุนต่อจาน × จำนวนจานที่ขายได้ของแต่ละเมนู รวมทุกเมนู แล้วหารด้วยยอดขายอาหาร
- Actual Food Cost คือของจริงจากการนับสต๊อก
ส่วนต่างของสองตัวเลขนี้คือเงินที่หายไปกับของเสีย การตักเกินสูตร วัตถุดิบหมดอายุ หรือของหาย ร้านที่บริหารดีจะพยายามให้ส่วนต่างนี้แคบที่สุด
Food Cost ควรอยู่ที่เท่าไร
| รูปแบบร้าน | เป้าหมาย Food Cost ที่นิยมตั้ง |
|---|---|
| ร้านอาหารทั่วไป | 25–35% |
| ร้านอาหารจานด่วน (Quick Service) | ราว 25% |
| ร้านไฟน์ไดนิ่ง | ราว 30% |
| ภาพรวมร้านอาหารในสหรัฐฯ | 28–35% |
ตัวเลขอ้างอิงจาก FlowAccount และ Restroworks ซึ่งอ้างข้อมูลสมาคมภัตตาคารแห่งชาติสหรัฐฯ
ตัวเลขนี้เป็นจุดตั้งต้น ไม่ใช่กฎตายตัว ร้านปิ้งย่างหรือบุฟเฟต์ที่ลูกค้าทำเองอาจมี Food Cost สูงกว่า แต่ชดเชยด้วยค่าแรงที่ต่ำ ส่วนร้านกาแฟและเครื่องดื่มมักมี Food Cost ต่ำกว่าร้านอาหาร สิ่งสำคัญคือเทียบกับเป้าหมายของร้านตัวเองทุกเดือน และดูแนวโน้มว่าสูงขึ้นหรือไม่
ใช้ Food Cost ตั้งราคาเมนู
ราคาขาย = ต้นทุนต่อจาน ÷ Food Cost % เป้าหมาย
ตัวอย่าง ต้นทุนผัดไทยกุ้งสด 42 บาท ตั้งเป้า Food Cost 30% ราคาขาย = 42 ÷ 0.30 = 140 บาท
จากนั้นค่อยปรับตามราคาตลาดและตำแหน่งของร้าน ถ้าราคาที่ได้สูงเกินกว่าลูกค้าจะยอมจ่าย แปลว่าต้องปรับสูตร ปรับปริมาณ หรือเปลี่ยนวัตถุดิบ ไม่ใช่ลดราคาแล้วยอมให้ Food Cost สูงขึ้น
เมื่อรู้ต้นทุนผันแปรต่อจานแล้ว ใช้คำนวณต่อได้ว่าต้องขายวันละกี่จานจึงจะคุ้มค่าเช่าและเงินเดือน อ่านต่อที่ จุดคุ้มทุน คืออะไร
สาเหตุที่ Food Cost สูงเกินจริง
- ไม่มีสูตรมาตรฐาน พ่อครัวแต่ละคนใส่ไม่เท่ากัน ต้นทุนต่อจานจึงแกว่ง
- ของเสียและวัตถุดิบหมดอายุ สั่งของเกินความต้องการ หรือไม่ใช้ของเก่าก่อน
- ตัดแต่งวัตถุดิบสิ้นเปลือง เช่น ตัดเนื้อทิ้งมากเกินไป ไม่นำส่วนที่เหลือไปใช้ต่อ
- ราคาวัตถุดิบขึ้นแต่ไม่ได้ปรับเมนู ใช้ราคาขายเดิมมาหลายปี
- ของหายหรือบันทึกไม่ครบ เช่น อาหารพนักงานที่ไม่ได้บันทึก หรือการเบิกวัตถุดิบโดยไม่มีระบบ
- เมนูขายดีมีต้นทุนสูง ขายได้มากแต่กำไรต่อจานต่ำ
7 วิธีลด Food Cost
- ทำสูตรมาตรฐานทุกเมนู ชั่ง ตวง วัดวัตถุดิบทุกอย่าง ถ่ายรูปจานตัวอย่างติดในครัว ให้ทุกคนทำเหมือนกัน
- จัดสต๊อกแบบ FIFO ของที่เข้าก่อนใช้ก่อน ติดฉลากวันที่รับของทุกถุง
- บันทึกของเสียทุกวัน ทั้งวัตถุดิบหมดอายุ อาหารทำผิดสูตร และอาหารที่ลูกค้าส่งคืน เพื่อหาต้นเหตุ
- นับสต๊อกสม่ำเสมอ อย่างน้อยเดือนละครั้ง วัตถุดิบราคาแพงอย่างเนื้อสัตว์และอาหารทะเลนับทุกสัปดาห์
- วิเคราะห์เมนูทุก 3–6 เดือน เมนูต้นทุนสูงขายน้อยให้ปรับหรือตัด เมนูต้นทุนต่ำขายดีให้โปรโมต
- ต่อรองกับซัพพลายเออร์และใช้วัตถุดิบตามฤดูกาล เปรียบเทียบราคาอย่างน้อย 2–3 เจ้า และทำเมนูพิเศษจากวัตถุดิบที่ราคาลงในช่วงนั้น
- ใช้ระบบ POS ตัดสต๊อกตามสูตร เมื่อขาย 1 จาน ระบบตัดวัตถุดิบตามสูตรอัตโนมัติ ทำให้เห็น Ideal Food Cost แบบรายวันและเทียบกับสต๊อกจริงได้ง่าย ดูการเลือกระบบได้ที่ POS ร้านอาหาร เจ้าไหนดี
การวางระบบครัว สต๊อก และการรับวัตถุดิบตั้งแต่ก่อนเปิดร้าน ช่วยคุม Food Cost ได้ง่ายกว่ามาแก้ทีหลัง อ่านแนวทางได้ที่ การวางระบบร้านอาหาร
สรุป
Food Cost คือสัดส่วนต้นทุนวัตถุดิบต่อยอดขายอาหาร ร้านทั่วไปควรคุมไว้ราว 25–35% คำนวณได้สองระดับ ต่อจานใช้ตั้งราคาเมนู และทั้งร้านจากการนับสต๊อกใช้จับของเสียและการตักเกินสูตร ถ้าเริ่มจากสูตรมาตรฐาน การนับสต๊อก และการบันทึกของเสีย ร้านจะเห็นว่าเงินรั่วตรงไหน และแก้ได้ก่อนกำไรหาย
คำถามที่พบบ่อย (FAQ)
Food Cost กับ COGS ต่างกันอย่างไร
COGS (Cost of Goods Sold) คือต้นทุนขายทั้งหมด ในร้านอาหารมักหมายถึงต้นทุนอาหารและเครื่องดื่มรวมกัน ส่วน Food Cost มักหมายถึงเฉพาะต้นทุนอาหาร ร้านที่ขายเครื่องดื่มมากควรแยก Beverage Cost ออกมาวัดด้วย
ค่าแก๊สและค่าไฟนับเป็น Food Cost ไหม
ไม่นับ ค่าพลังงานเป็นค่าใช้จ่ายดำเนินงาน แยกจาก Food Cost
ควรคำนวณ Food Cost บ่อยแค่ไหน
ต้นทุนต่อจานควรทบทวนเมื่อราคาวัตถุดิบเปลี่ยนหรืออย่างน้อยทุกไตรมาส ส่วน Food Cost ทั้งร้านควรคำนวณทุกเดือน และทุกสัปดาห์ถ้าร้านใช้วัตถุดิบราคาสูง
Food Cost ต่ำมากดีไหม
ไม่เสมอไป ถ้าต่ำเพราะลดปริมาณหรือคุณภาพจนลูกค้ารู้สึกได้ ยอดขายอาจลดลง เป้าหมายคือคุมให้อยู่ในช่วงที่วางไว้และสม่ำเสมอ


