จุดคุ้มทุน คืออะไร? สูตรคำนวณ ขายเท่าไรถึงไม่ขาดทุน พร้อมตัวอย่างจริง

สารบัญเนื้อหา12 หัวข้อ · อ่าน 6 นาที
Key Takeaways
- จุดคุ้มทุน = จุดที่รายได้เท่ากับต้นทุนพอดี ขายต่ำกว่าจุดนี้ขาดทุน ขายเกินจุดนี้เริ่มมีกำไร เป็นตัวเลขแรกที่ควรรู้ก่อนเปิดร้านหรือออกสินค้าใหม่
- สูตรหลักใช้แค่ 3 ตัวเลข ต้นทุนคงที่ ÷ (ราคาขายต่อหน่วย − ต้นทุนผันแปรต่อหน่วย) = จำนวนที่ต้องขาย
- จุดคุ้มทุนไม่ใช่ระยะคืนทุน จุดคุ้มทุนบอกยอดขายที่ต้องทำต่อเดือน ส่วนระยะคืนทุนบอกว่ากี่เดือนจึงได้เงินลงทุนก้อนแรกคืน
จุดคุ้มทุน คือ ระดับยอดขายที่ทำให้รายได้เท่ากับต้นทุนทั้งหมดพอดี ธุรกิจไม่กำไรและไม่ขาดทุน (Break-even Point หรือ BEP) ถ้าขายได้ต่ำกว่าจุดนี้ ธุรกิจขาดทุน ถ้าขายได้มากกว่าจุดนี้ ทุกหน่วยที่ขายเพิ่มจะเริ่มสร้างกำไร ตัวเลขนี้จึงเป็นคำถามแรกที่เจ้าของธุรกิจควรตอบให้ได้ก่อนเปิดร้าน ตั้งราคา หรือออกสินค้าใหม่ ว่า "ต้องขายวันละเท่าไรถึงจะไม่เจ็บตัว"
จุดคุ้มทุน คืออะไร
ต้นทุนของธุรกิจแบ่งได้เป็น 2 ก้อน คือ
- ต้นทุนคงที่ (Fixed Cost) จ่ายเท่าเดิมทุกเดือนไม่ว่าจะขายได้หรือไม่ เช่น ค่าเช่า เงินเดือนประจำ ค่าประกัน ค่าเช่าอุปกรณ์ และค่าอินเทอร์เน็ต
- ต้นทุนผันแปร (Variable Cost) เพิ่มหรือลดตามจำนวนที่ผลิตหรือขาย เช่น วัตถุดิบ บรรจุภัณฑ์ ค่าขนส่ง และค่าคอมมิชชัน
เมื่อขายสินค้า 1 ชิ้น เงินที่เหลือหลังหักต้นทุนผันแปรเรียกว่า กำไรส่วนเกิน (Contribution Margin) เงินก้อนนี้จะถูกนำไปจ่ายต้นทุนคงที่ก่อน เมื่อกำไรส่วนเกินสะสมจนเท่ากับต้นทุนคงที่ทั้งเดือน ธุรกิจก็ถึงจุดคุ้มทุน อ่านวิธีแยกต้นทุนสองประเภทนี้อย่างละเอียดได้ที่ต้นทุนคงที่ ต้นทุนผันแปร คืออะไร
สูตรคำนวณจุดคุ้มทุน
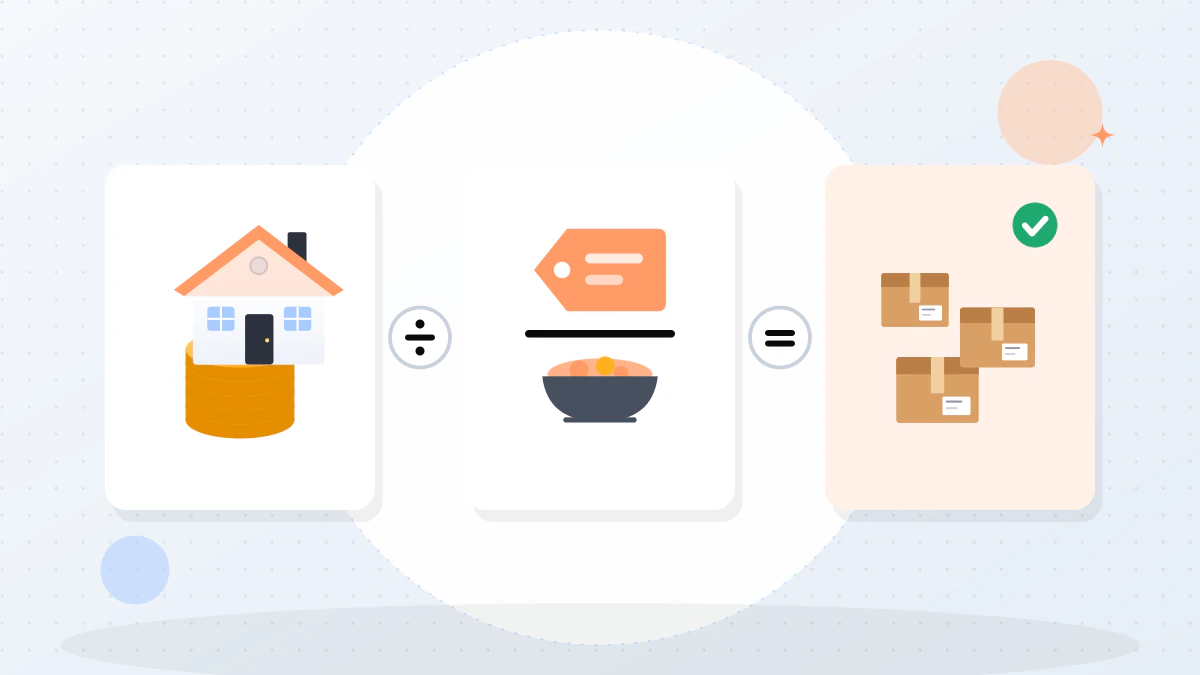
1. จุดคุ้มทุนแบบจำนวนชิ้น
จุดคุ้มทุน (หน่วย) = ต้นทุนคงที่รวม ÷ (ราคาขายต่อหน่วย − ต้นทุนผันแปรต่อหน่วย)
ใช้เมื่อขายสินค้าราคาเดียวหรือราคาใกล้เคียงกัน ผลลัพธ์คือจำนวนชิ้นขั้นต่ำที่ต้องขายในช่วงเวลานั้น เช่น ต่อเดือน
2. จุดคุ้มทุนแบบยอดขาย (บาท)
จุดคุ้มทุน (บาท) = ต้นทุนคงที่รวม ÷ อัตรากำไรส่วนเกิน
โดย อัตรากำไรส่วนเกิน = (ราคาขาย − ต้นทุนผันแปร) ÷ ราคาขาย หรือในภาพรวมคือ 1 − (ต้นทุนผันแปรรวม ÷ ยอดขายรวม)
ใช้เมื่อขายสินค้าหลายชนิดหลายราคา เช่น ร้านอาหารหรือร้านค้าปลีก ที่คำนวณทีละเมนูไม่สะดวก
3. ยอดขายเพื่อให้ได้กำไรตามเป้า
ยอดขายเป้าหมาย (หน่วย) = (ต้นทุนคงที่ + กำไรที่ต้องการ) ÷ กำไรส่วนเกินต่อหน่วย
สูตรนี้ต่อยอดจากจุดคุ้มทุน ใช้ตั้งเป้ายอดขายที่ทำให้ได้กำไรตามที่ต้องการ
ตัวอย่างการคำนวณจุดคุ้มทุน
ตัวอย่างที่ 1: ร้านครัวซองต์
ตัวอย่างจากกรุงศรี เดอะโค้ช
| รายการ | ค่า |
|---|---|
| ต้นทุนคงที่ (ค่าเช่า ค่าแรง) | 30,000 บาท/เดือน |
| ราคาขาย | 80 บาท/ชิ้น |
| ต้นทุนผันแปร (แป้ง เนย บรรจุภัณฑ์) | 30 บาท/ชิ้น |
| กำไรส่วนเกิน | 80 − 30 = 50 บาท/ชิ้น |
| จุดคุ้มทุน | 30,000 ÷ 50 = 600 ชิ้นต่อเดือน หรือราว 20 ชิ้นต่อวัน |
ถ้าเจ้าของร้านอยากได้กำไร 20,000 บาทต่อเดือน ต้องขาย (30,000 + 20,000) ÷ 50 = 1,000 ชิ้นต่อเดือน หรือราว 33 ชิ้นต่อวัน
ตัวอย่างที่ 2: ร้านค้าออนไลน์ที่ขายหลายสินค้า
ร้านเสื้อผ้าออนไลน์มีต้นทุนคงที่ (ค่าแอดมิน ค่าโปรแกรม ค่าเช่าโกดังเล็ก) 45,000 บาทต่อเดือน และจากข้อมูลย้อนหลัง ต้นทุนผันแปรรวม (ค่าสินค้า ค่าส่ง ค่าธรรมเนียมแพลตฟอร์ม ค่าโฆษณาต่อออเดอร์) เฉลี่ยอยู่ที่ 70% ของยอดขาย
- อัตรากำไรส่วนเกิน = 1 − 0.70 = 0.30
- จุดคุ้มทุน = 45,000 ÷ 0.30 = 150,000 บาทต่อเดือน
ถ้ายอดขายเฉลี่ยต่อออเดอร์อยู่ที่ 500 บาท ร้านต้องได้ราว 300 ออเดอร์ต่อเดือน หรือราว 10 ออเดอร์ต่อวัน
จุดคุ้มทุนกับระยะคืนทุนต่างกันอย่างไร
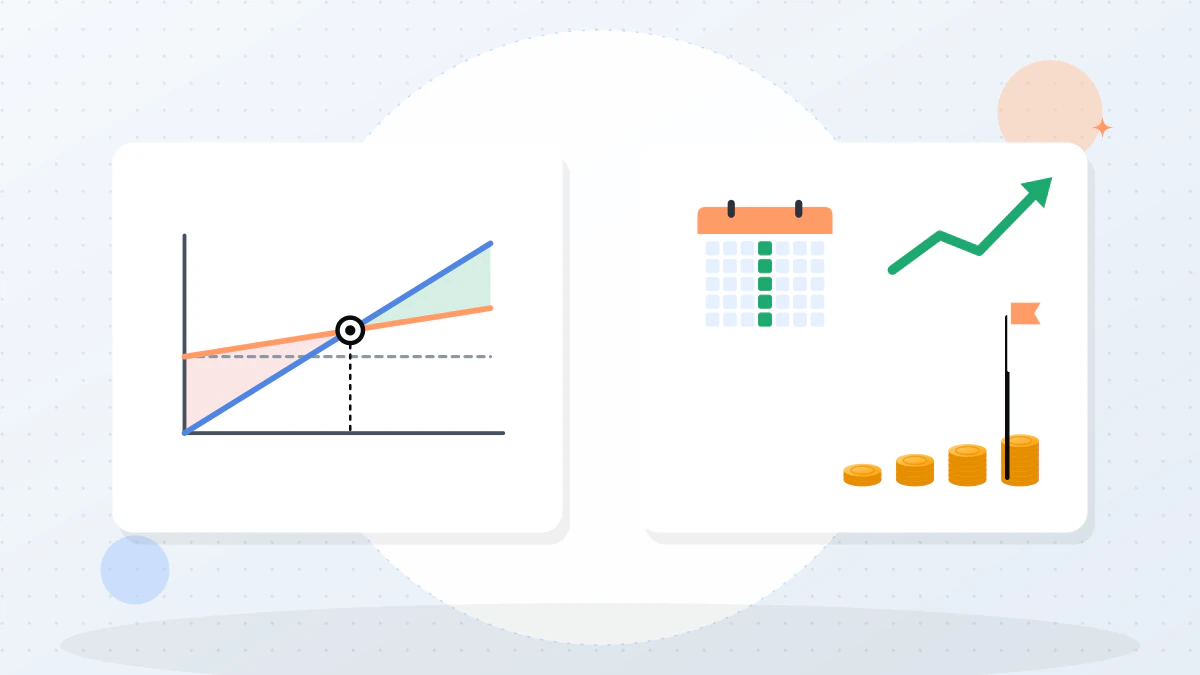
| ประเด็น | จุดคุ้มทุน (Break-even Point) | ระยะคืนทุน (Payback Period) |
|---|---|---|
| ตอบคำถาม | ต้องขายเท่าไรต่อเดือนถึงไม่ขาดทุน | กี่เดือนหรือกี่ปีจึงได้เงินลงทุนก้อนแรกคืน |
| ใช้ตัวเลข | ต้นทุนคงที่ ราคา ต้นทุนผันแปร | เงินลงทุนเริ่มต้น และกำไรหรือกระแสเงินสดต่อเดือน |
| สูตรพื้นฐาน | ต้นทุนคงที่ ÷ กำไรส่วนเกินต่อหน่วย | เงินลงทุน ÷ กำไรสุทธิต่อเดือน |
| ใช้เมื่อ | ตั้งราคา วางเป้ายอดขาย ตัดสินใจเปิดสาขา | ตัดสินใจว่าคุ้มลงทุนไหม เทียบหลายโครงการ |
เช่น ร้านลงทุนตกแต่งและซื้ออุปกรณ์ 300,000 บาท และเมื่อขายเกินจุดคุ้มทุนแล้วมีกำไรสุทธิ 25,000 บาทต่อเดือน ระยะคืนทุนจะอยู่ที่ราว 300,000 ÷ 25,000 = 12 เดือน ดูตัวอย่างการคำนวณทั้งสองค่าในธุรกิจจริงได้ที่ลงทุนแฟรนไชส์ร้านซักผ้า
ประโยชน์ของการรู้จุดคุ้มทุน
- ตั้งราคาได้มีเหตุผล รู้ว่าลดราคาแล้วต้องขายเพิ่มเท่าไรถึงคุ้ม
- ตั้งเป้ายอดขายที่จับต้องได้ แปลงเป็นยอดต่อวันหรือต่อกะให้ทีมเข้าใจ
- ตัดสินใจลงทุนได้ดีขึ้น เช่น เปิดสาขาใหม่ เพิ่มพนักงาน หรือเช่าที่แพงขึ้น จะดันจุดคุ้มทุนขึ้นเท่าไร
- ประเมินความเสี่ยง ถ้าจุดคุ้มทุนสูงเกินกว่ายอดขายที่เป็นไปได้ในตลาด ควรทบทวนแผนก่อนลงเงิน
- ใช้ในแผนธุรกิจ ธนาคารและนักลงทุนมักดูว่าธุรกิจถึงจุดคุ้มทุนได้เมื่อไร
วิธีลดจุดคุ้มทุนให้ต่ำลง
- ลดต้นทุนคงที่ ต่อรองค่าเช่า ใช้พื้นที่ให้คุ้ม หรือเปลี่ยนค่าใช้จ่ายบางส่วนเป็นแบบจ่ายตามการใช้งาน
- ลดต้นทุนผันแปรต่อหน่วย ซื้อวัตถุดิบปริมาณมาก ลดของเสีย และทบทวนบรรจุภัณฑ์
- ปรับราคาขาย ถ้าสินค้ามีจุดเด่นชัด การขึ้นราคาเล็กน้อยช่วยลดจุดคุ้มทุนได้มาก
- ปรับสัดส่วนสินค้า ผลักดันสินค้าที่มีกำไรส่วนเกินสูง เช่น เครื่องดื่มในร้านอาหาร
- เพิ่มยอดต่อบิล ขายเป็นชุด หรือเสนอสินค้าเสริม เพื่อให้แต่ละลูกค้าสร้างกำไรส่วนเกินมากขึ้น
ข้อจำกัดของการคำนวณจุดคุ้มทุน
- สมมติว่าราคาและต้นทุนต่อหน่วยคงที่ ซึ่งในความจริงอาจเปลี่ยนตามฤดูกาลหรือโปรโมชัน
- ต้นทุนบางรายการเป็นแบบกึ่งคงที่กึ่งผันแปร เช่น ค่าไฟที่มีค่าบริการขั้นต่ำ ต้องแยกให้ดี
- ไม่ได้บอกเรื่องกระแสเงินสด ธุรกิจที่ถึงจุดคุ้มทุนแล้วอาจยังขาดเงินสดได้ถ้าลูกค้าจ่ายช้าหรือสต๊อกมาก
- ธุรกิจที่ขายหลายสินค้าต้องใช้อัตรากำไรส่วนเกินเฉลี่ย ถ้าสัดส่วนสินค้าเปลี่ยน จุดคุ้มทุนก็เปลี่ยน
สรุป
จุดคุ้มทุน คือยอดขายที่ทำให้รายได้เท่ากับต้นทุนพอดี คำนวณได้จากต้นทุนคงที่หารด้วยกำไรส่วนเกินต่อหน่วย หรือหารด้วยอัตรากำไรส่วนเกินถ้าขายหลายสินค้า ตัวเลขนี้ช่วยตั้งราคา ตั้งเป้ายอดขาย และตัดสินใจลงทุน ควรคำนวณควบคู่กับระยะคืนทุนและกระแสเงินสด และอัปเดตทุกครั้งที่ต้นทุนหรือราคาเปลี่ยน
คำถามที่พบบ่อย (FAQ)
จุดคุ้มทุนภาษาอังกฤษคืออะไร
จุดคุ้มทุนภาษาอังกฤษคือ Break-even Point มักย่อว่า BEP
ต้นทุนคงที่และต้นทุนผันแปรต่างกันอย่างไร
ต้นทุนคงที่จ่ายเท่าเดิมไม่ว่าจะขายได้เท่าไร เช่น ค่าเช่าและเงินเดือนประจำ ส่วนต้นทุนผันแปรเพิ่มหรือลดตามยอดขาย เช่น วัตถุดิบและบรรจุภัณฑ์
ธุรกิจควรถึงจุดคุ้มทุนภายในกี่เดือน
ไม่มีเกณฑ์ตายตัว ขึ้นกับประเภทธุรกิจและเงินลงทุน สิ่งสำคัญคือต้องมีเงินทุนหมุนเวียนพอจ่ายต้นทุนคงที่จนกว่ายอดขายจะถึงจุดคุ้มทุน
คำนวณจุดคุ้มทุนใน Excel ได้ไหม
ได้ ใส่ต้นทุนคงที่ ราคาขาย และต้นทุนผันแปรต่อหน่วยลงในเซลล์ แล้วใช้สูตร =ต้นทุนคงที่/(ราคาขาย-ต้นทุนผันแปร) และทำตารางเปลี่ยนราคาหรือต้นทุนเพื่อดูผลกระทบ


