อัตรากำไรขั้นต้น คืออะไร? สูตรคำนวณ และตั้งราคาให้เหลือกำไรจริง

สารบัญเนื้อหา12 หัวข้อ · อ่าน 8 นาที
Key Takeaways
- สูตรเดียว ใช้ได้ทุกธุรกิจ อัตรากำไรขั้นต้น คือ (ยอดขาย − ต้นทุนขาย) ÷ ยอดขาย × 100 เช่น ขายได้ 300,000 บาท ต้นทุนขาย 180,000 บาท อัตรากำไรขั้นต้นเท่ากับ 40%
- Markup ไม่ใช่ Margin ซื้อมา 60 บาท ขาย 100 บาท คือบวกเพิ่ม (Markup) 66.7% จากต้นทุน แต่อัตรากำไรขั้นต้นเพียง 40% ของราคาขาย ถ้าตั้งราคาด้วยต้นทุน × 1.4 จะได้กำไรขั้นต้นแค่ 28.6%
- ลดราคา 10% ต้องขายเพิ่ม 33% ธุรกิจที่มีอัตรากำไรขั้นต้น 40% ถ้าลดราคา 10% ต้องขายจำนวนชิ้นเพิ่มราว 33.3% เพื่อให้ได้กำไรขั้นต้นเป็นเงินเท่าเดิม
อัตรากำไรขั้นต้น คือ สัดส่วนของยอดขายที่เหลืออยู่หลังหักต้นทุนขาย (Gross Profit Margin) แสดงเป็นเปอร์เซ็นต์ เช่น อัตรากำไรขั้นต้น 40% หมายความว่าขายได้ 100 บาท หักต้นทุนสินค้าแล้วเหลือ 40 บาท เงิน 40 บาทนี้ยังไม่ใช่กำไรในกระเป๋า เพราะต้องนำไปจ่ายค่าเช่า เงินเดือน การตลาด ดอกเบี้ย และภาษีก่อน
ตัวเลขนี้บอกว่าสินค้าหรือบริการของเรา "ตั้งราคาได้ดีแค่ไหนเมื่อเทียบกับต้นทุน" ถ้าอัตรากำไรขั้นต้นต่ำเกินไป ขายมากเท่าไรก็ไม่พอจ่ายค่าใช้จ่ายประจำ บทความนี้อธิบายสูตร ความต่างจาก Markup และกำไรสุทธิ พร้อมตัวอย่างตัวเลขที่ใช้ตั้งราคาและตัดสินใจจัดโปรโมชันได้จริง
สูตรคำนวณอัตรากำไรขั้นต้น
กำไรขั้นต้น = ยอดขาย − ต้นทุนขาย อัตรากำไรขั้นต้น (%) = กำไรขั้นต้น ÷ ยอดขาย × 100
ตัวอย่าง ร้านขายเสื้อผ้าออนไลน์ เดือนตุลาคมมียอดขาย 300,000 บาท ต้นทุนสินค้าที่ขายออกไป 180,000 บาท
- กำไรขั้นต้น = 300,000 − 180,000 = 120,000 บาท
- อัตรากำไรขั้นต้น = 120,000 ÷ 300,000 × 100 = 40%
ข้อควรระวังเวลาคำนวณ
- ยอดขาย ใช้ยอดขายสุทธิหลังหักส่วนลดและสินค้ารับคืน และไม่รวมภาษีมูลค่าเพิ่ม ถ้าราคาที่ลูกค้าจ่ายรวม VAT แล้ว ต้องถอด VAT ออกก่อน
- ต้นทุนขาย คือต้นทุนของสินค้าที่ขายออกไปในงวดนั้น ไม่ใช่ยอดที่ซื้อเข้ามาทั้งเดือน คำนวณได้จาก สินค้าคงเหลือต้นงวด + ซื้อระหว่างงวด − สินค้าคงเหลือปลายงวด
ต้นทุนขายของแต่ละธุรกิจมีอะไรบ้าง
ต้นทุนขาย (Cost of Goods Sold: COGS) คือต้นทุนที่ผูกกับสินค้าหรือบริการโดยตรง สิ่งที่นับรวมต่างกันตามประเภทธุรกิจ
| ประเภทธุรกิจ | สิ่งที่นับเป็นต้นทุนขาย | สิ่งที่ไม่นับ (เป็นค่าใช้จ่ายขายและบริหาร) |
|---|---|---|
| ค้าปลีก ค้าส่ง | ราคาซื้อสินค้า ค่าขนส่งเข้าคลัง | ค่าเช่าหน้าร้าน เงินเดือนพนักงานขาย ค่าโฆษณา |
| โรงงานผลิต | วัตถุดิบ ค่าแรงทางตรง โสหุ้ยการผลิต เช่น ค่าไฟเครื่องจักร ค่าเสื่อมเครื่องจักร | เงินเดือนฝ่ายบัญชี ค่าคอมมิชชันฝ่ายขาย |
| ร้านอาหาร | วัตถุดิบอาหารและเครื่องดื่ม | ค่าเช่า เงินเดือนพนักงานหน้าร้าน ค่าการตลาด |
| ธุรกิจบริการ | ค่าแรงทีมที่ลงมือทำงานให้ลูกค้า ค่าจ้างผู้รับเหมาช่วง | เงินเดือนผู้บริหาร ค่าเช่าออฟฟิศ |
สิ่งสำคัญคือแยกให้เหมือนเดิมทุกเดือน ถ้าเดือนหนึ่งนับค่าขนส่งเป็นต้นทุนขาย อีกเดือนนับเป็นค่าใช้จ่าย ตัวเลขจะเทียบกันไม่ได้ สำหรับร้านอาหาร ตัวเลขที่ใกล้เคียงกันคือ Food Cost ซึ่งดูต้นทุนวัตถุดิบเทียบยอดขาย
อัตรากำไรขั้นต้น กับ Markup ต่างกันอย่างไร
ความผิดพลาดที่พบบ่อยที่สุดในการตั้งราคาคือสับสนระหว่างสองค่านี้
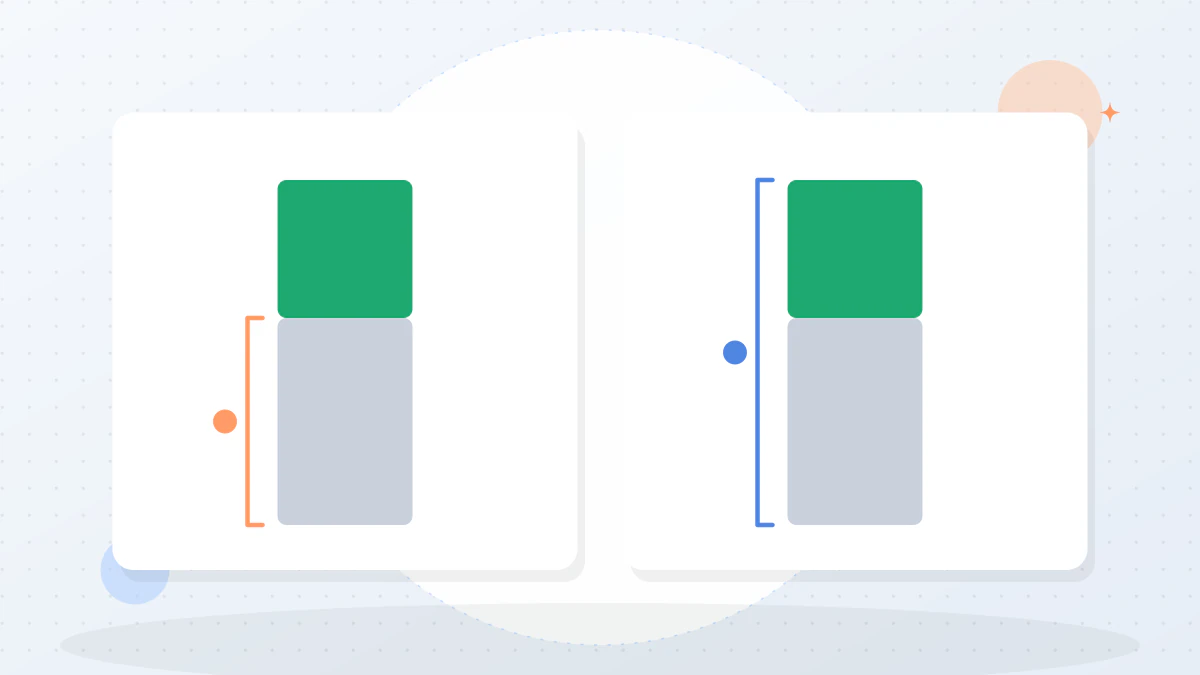
- Markup (อัตราบวกเพิ่ม) = (ราคาขาย − ต้นทุน) ÷ ต้นทุน
- Margin (อัตรากำไรขั้นต้น) = (ราคาขาย − ต้นทุน) ÷ ราคาขาย
ซื้อสินค้ามา 60 บาท ขาย 100 บาท กำไร 40 บาทเท่ากัน แต่ Markup = 40 ÷ 60 = 66.7% ขณะที่ Margin = 40 ÷ 100 = 40%
ตารางแปลง Markup เป็นอัตรากำไรขั้นต้น
| Markup จากต้นทุน | อัตรากำไรขั้นต้นที่ได้จริง |
|---|---|
| 25% | 20.0% |
| 30% | 23.1% |
| 40% | 28.6% |
| 50% | 33.3% |
| 66.7% | 40.0% |
| 100% (ขายราคา 2 เท่าของทุน) | 50.0% |
| 150% | 60.0% |
| 200% (ขายราคา 3 เท่าของทุน) | 66.7% |
สูตรแปลง: Margin = Markup ÷ (1 + Markup) และ Markup = Margin ÷ (1 − Margin)
ตั้งราคาจากอัตรากำไรขั้นต้นที่ต้องการ
ราคาขาย = ต้นทุนต่อหน่วย ÷ (1 − อัตรากำไรขั้นต้นที่ต้องการ)
ต้นทุน 60 บาท ต้องการอัตรากำไรขั้นต้น 40% ราคาขายคือ 60 ÷ 0.6 = 100 บาท ถ้าคิดเร็ว ๆ ว่า "บวกไป 40%" แล้วตั้งราคา 60 × 1.4 = 84 บาท จะได้อัตรากำไรขั้นต้นจริงเพียง 24 ÷ 84 = 28.6% ต่ำกว่าเป้าเกือบ 12 จุด
อัตรากำไรขั้นต้น ต่างจากกำไรจากการดำเนินงานและกำไรสุทธิอย่างไร
อัตรากำไรมี 3 ระดับหลัก แต่ละระดับหักค่าใช้จ่ายมากขึ้นทีละชั้น ต่อจากตัวอย่างร้านเสื้อผ้าออนไลน์
| ระดับ | หักอะไร | ตัวอย่าง (บาท) | อัตรา |
|---|---|---|---|
| กำไรขั้นต้น (Gross Profit) | ต้นทุนขาย | 300,000 − 180,000 = 120,000 | 40% |
| กำไรจากการดำเนินงาน (Operating Profit) | ค่าใช้จ่ายขายและบริหาร 90,000 เช่น ค่าโฆษณา ค่าแพลตฟอร์ม เงินเดือน | 120,000 − 90,000 = 30,000 | 10% |
| กำไรสุทธิ (Net Profit) | ดอกเบี้ย 5,000 และภาษีเงินได้ 5,000 | 30,000 − 10,000 = 20,000 | 6.7% |
อ่านแบบนี้
- อัตรากำไรขั้นต้นต่ำ ปัญหาอยู่ที่ราคาขายหรือต้นทุนสินค้า
- อัตรากำไรขั้นต้นดี แต่กำไรจากการดำเนินงานต่ำ ปัญหาอยู่ที่ค่าใช้จ่ายประจำ เช่น ค่าโฆษณาหรือค่าคอมมิชชันแพลตฟอร์ม
- กำไรจากการดำเนินงานดี แต่กำไรสุทธิต่ำ ภาระดอกเบี้ยอาจสูงเกินไป
อัตรากำไรขั้นต้นยังต่างจาก อัตรากำไรส่วนเกิน (Contribution Margin) ที่ใช้คำนวณจุดคุ้มทุน เพราะกำไรส่วนเกินหักเฉพาะต้นทุนผันแปร ส่วนต้นทุนขายอาจมีต้นทุนคงที่ปนอยู่ เช่น ค่าเสื่อมเครื่องจักรในโรงงาน ดูวิธีแยกได้ที่ ต้นทุนคงที่ ต้นทุนผันแปร คืออะไร
ลดราคาแล้วต้องขายเพิ่มเท่าไร
โปรโมชันลดราคากินอัตรากำไรขั้นต้นโดยตรง เพราะต้นทุนสินค้าไม่ได้ลดตาม สินค้าต้นทุน 60 บาท ขาย 100 บาท (อัตรากำไรขั้นต้น 40%) ถ้าลด 10% เหลือ 90 บาท กำไรต่อชิ้นจะลดจาก 40 เหลือ 30 บาท ต้องขายเพิ่มจาก 3 ชิ้นเป็น 4 ชิ้นจึงได้กำไรขั้นต้นเท่าเดิม หรือเพิ่มขึ้น 33.3%
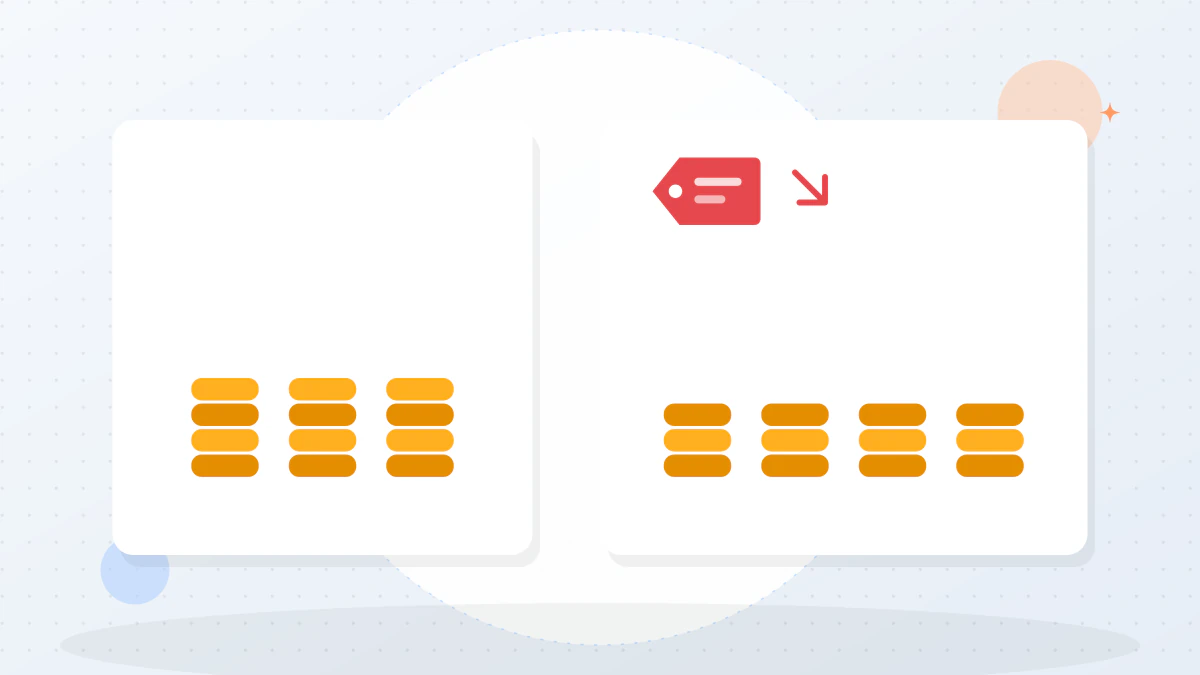
ยอดขาย (ชิ้น) ที่ต้องเพิ่ม = อัตรากำไรขั้นต้นเดิม ÷ (อัตรากำไรขั้นต้นเดิม − % ส่วนลด) − 1
| อัตรากำไรขั้นต้นเดิม | ลด 10% ต้องขายเพิ่ม | ลด 20% ต้องขายเพิ่ม |
|---|---|---|
| 30% | 50% | 200% |
| 40% | 33.3% | 100% |
| 50% | 25% | 66.7% |
ตารางนี้ชี้ว่าธุรกิจที่มีอัตรากำไรขั้นต้นบางยิ่งเสี่ยงกับการลดราคา ร้านที่มีอัตรากำไรขั้นต้น 30% ถ้าลด 20% ต้องขายได้เป็น 3 เท่าของเดิมจึงจะได้กำไรขั้นต้นเท่าเดิม ก่อนจัดโปรจึงควรเทียบกับตารางนี้ทุกครั้ง และพิจารณาทางเลือกอื่น เช่น แถมสินค้าต้นทุนต่ำ หรือขายเป็นชุด
อัตรากำไรขั้นต้นเท่าไรถึงดี
ไม่มีตัวเลขเดียวที่ใช้ได้ทุกธุรกิจ เพราะโครงสร้างต้นทุนต่างกันมาก ข้อมูลของ Aswath Damodaran มหาวิทยาลัยนิวยอร์ก (NYU Stern) ซึ่งรวบรวมจากบริษัทจดทะเบียนในสหรัฐฯ ณ มกราคม 2569 แสดงให้เห็นความต่างดังนี้ (อัตรากำไรสุทธิตามหน้าข้อมูล Price/Sales ของ Damodaran ส่วนอัตรากำไรขั้นต้นตามที่ Christophe Olivier Consulting คัดลอกจากชุดข้อมูล margins ของ Damodaran)
| อุตสาหกรรม (สหรัฐฯ) | อัตรากำไรขั้นต้น | อัตรากำไรสุทธิ |
|---|---|---|
| ซอฟต์แวร์ | 71.72% | 25.49% |
| โรงแรมและคาสิโน | 60.85% | 10.38% |
| เครื่องแต่งกาย | 56.88% | 3.85% |
| ค้าปลีกทั่วไป | 33.18% | 5.61% |
| ร้านอาหาร | 32.24% | 9.37% |
| ค้าปลีกอาหารและซูเปอร์มาร์เก็ต | 26.31% | 1.32% |
| วัสดุก่อสร้าง | 30.94% | 7.42% |
| แปรรูปอาหาร | 23.23% | 2.82% |
| ชิ้นส่วนยานยนต์ | 15.84% | 0.72% |
| ภาพรวมตลาด | 37.76% | 9.74% |
ข้อสังเกตจากตารางนี้
- อัตรากำไรขั้นต้นสูงไม่ได้แปลว่ากำไรสุทธิสูง กลุ่มเครื่องแต่งกายมีอัตรากำไรขั้นต้นเกือบ 57% แต่กำไรสุทธิไม่ถึง 4% ส่วนต่างนี้มักมาจากค่าการตลาด ค่าหน้าร้าน และสินค้าค้างสต๊อก
- ธุรกิจอัตรากำไรขั้นต้นบางอยู่ได้ด้วยปริมาณ เช่น ซูเปอร์มาร์เก็ตและชิ้นส่วนยานยนต์ แต่ทนต่อการลดราคาหรือต้นทุนขึ้นได้น้อย
- ตัวเลขเป็นของบริษัทขนาดใหญ่ในสหรัฐฯ และแต่ละบริษัทนับต้นทุนขายต่างกัน SME ไทยจึงควรใช้เป็นภาพกว้าง แล้วเทียบกับตัวเองย้อนหลังและคู่แข่งในตลาดเดียวกันเป็นหลัก
วิธีเพิ่มอัตรากำไรขั้นต้น
- ทบทวนราคาขาย ตั้งราคาจากอัตรากำไรขั้นต้นเป้าหมายด้วยสูตร ต้นทุน ÷ (1 − Margin) ไม่ใช่บวกเปอร์เซ็นต์จากทุน
- ต่อรองต้นทุนซื้อ สั่งรวมล็อตใหญ่ขึ้นเพื่อขอส่วนลดตามปริมาณ หรือหาซัพพลายเออร์สำรองไว้เทียบราคา
- ปรับสัดส่วนสินค้า วัดอัตรากำไรขั้นต้นรายสินค้า แล้วดันสินค้าที่มีอัตราสูงให้ขายมากขึ้น
- ลดของเสียและสินค้าตกรุ่น สินค้าที่ต้องขายล้างสต๊อกคือกำไรขั้นต้นที่หายไป
- ลดการพึ่งส่วนลด ใช้ของแถมหรือชุดสินค้าแทนการลดราคาตรง
- เพิ่มมูลค่า บริการติดตั้ง รับประกัน หรือบรรจุภัณฑ์ที่ทำให้ลูกค้ายอมจ่ายเพิ่ม
กำไรขั้นต้นที่ดียังต้องกลายเป็นเงินสดด้วย ถ้าขายเชื่อนานหรือสต๊อกจม เงินอาจขาดมือแม้ตัวเลขกำไรสวย อ่านต่อที่ กระแสเงินสด คืออะไร
สรุป
อัตรากำไรขั้นต้น คือ (ยอดขาย − ต้นทุนขาย) ÷ ยอดขาย บอกว่าราคาขายครอบคลุมต้นทุนสินค้าได้ดีแค่ไหน สิ่งที่ต้องจำคือ Markup จากต้นทุนไม่เท่ากับ Margin ตั้งราคาให้ใช้สูตร ต้นทุน ÷ (1 − Margin) และก่อนลดราคาให้คำนวณว่าต้องขายเพิ่มเท่าไร ใช้ค่าเฉลี่ยอุตสาหกรรมเป็นภาพกว้าง แต่ตัวเลขที่สำคัญที่สุดคือแนวโน้มของธุรกิจเราเองเดือนต่อเดือน
คำถามที่พบบ่อย (FAQ)
อัตรากำไรขั้นต้นติดลบแปลว่าอะไร
แปลว่าขายต่ำกว่าต้นทุนสินค้า ยิ่งขายยิ่งขาดทุน ยังไม่นับค่าใช้จ่ายอื่น สาเหตุที่พบบ่อยคือต้นทุนวัตถุดิบขึ้นแต่ยังไม่ปรับราคา ลดราคาล้างสต๊อก หรือบันทึกต้นทุนขายผิดงวด
อัตรากำไรขั้นต้นคำนวณจากราคารวม VAT หรือไม่รวม
ใช้ราคาไม่รวม VAT ทั้งยอดขายและต้นทุน ถ้ากิจการจด VAT ภาษีที่เก็บจากลูกค้าไม่ใช่รายได้ของกิจการ ถ้านำราคารวม VAT มาคิด อัตรากำไรขั้นต้นจะสูงเกินจริง
ขายบนแพลตฟอร์มออนไลน์ ค่าคอมมิชชันนับเป็นต้นทุนขายไหม
ส่วนใหญ่นับเป็นค่าใช้จ่ายในการขาย ไม่ใช่ต้นทุนขาย แต่ควรคำนวณ "กำไรหลังค่าแพลตฟอร์ม" แยกไว้อีกตัว เพราะค่าคอมมิชชันและค่าธรรมเนียมชำระเงินรวมกันอาจกินกำไรขั้นต้นไปมาก
ควรดูอัตรากำไรขั้นต้นบ่อยแค่ไหน
อย่างน้อยเดือนละครั้งในภาพรวม และทุกครั้งที่ต้นทุนวัตถุดิบหรือราคาซื้อเปลี่ยน ถ้ามีสินค้าหลายรายการ ให้ดูรายสินค้าหรือรายหมวดด้วย เพราะอัตราภาพรวมอาจซ่อนสินค้าที่ขาดทุนไว้


