กระแสเงินสด คืออะไร? กำไรแต่เงินไม่พอจ่าย แก้อย่างไรก่อนธุรกิจสะดุด

สารบัญเนื้อหา13 หัวข้อ · อ่าน 9 นาที
Key Takeaways
- เงินเข้า-ออกจริง แบ่งเป็น 3 กิจกรรม กระแสเงินสด คือ เงินสดที่ไหลเข้าและออกจากธุรกิจในช่วงเวลาหนึ่ง งบกระแสเงินสดแยกเป็นกิจกรรมดำเนินงาน กิจกรรมลงทุน และกิจกรรมจัดหาเงิน
- มีกำไรไม่ได้แปลว่ามีเงิน ในตัวอย่างของบทความ ร้านขายส่งมีกำไร 50,000 บาทในเดือนเดียวกับที่เงินสดลดลง 180,000 บาท เพราะขายเชื่อ 60 วันและต้องจ่ายเงินต้นเงินกู้
- SME ไม่ต้องยื่น แต่ควรทำเอง งบการเงินชุดเล็ก (NPAEs) ไม่บังคับให้มีงบกระแสเงินสด แต่ประมาณการเงินสดล่วงหน้า 13 สัปดาห์ช่วยให้รู้ก่อนว่าเดือนไหนเงินจะขาด
กระแสเงินสด คือ เงินสดที่ไหลเข้าและไหลออกจากธุรกิจในช่วงเวลาหนึ่ง (Cash Flow) เช่น เงินที่ลูกค้าโอนมาจริง เงินที่จ่ายค่าวัตถุดิบ เงินเดือน ค่าเช่า และค่างวดเงินกู้ ถ้าเงินเข้ามากกว่าเงินออก กระแสเงินสดเป็นบวก ถ้าเงินออกมากกว่า กระแสเงินสดติดลบ
สิ่งที่ทำให้เจ้าของ SME หลายคนสับสนคือ กำไรในงบกับเงินในบัญชีธนาคารมักไม่เท่ากัน ธุรกิจที่มีกำไรทุกเดือนก็อาจไม่มีเงินจ่ายเงินเดือนได้ ถ้าลูกค้าจ่ายช้า หรือเงินไปจมอยู่กับสต๊อก บทความนี้อธิบายว่ากระแสเงินสดต่างจากกำไรอย่างไร อ่านงบกระแสเงินสดแบบไหน และวางแผนเงินสดล่วงหน้าอย่างไร
กระแสเงินสดต่างจากกำไรอย่างไร
งบกำไรขาดทุนบันทึกรายได้เมื่อขายสินค้าหรือให้บริการเสร็จ แม้ลูกค้ายังไม่จ่ายเงิน และบันทึกค่าใช้จ่ายที่ไม่ใช่เงินสด เช่น ค่าเสื่อมราคาเครื่องจักร ส่วนกระแสเงินสดนับเฉพาะเงินที่เข้าและออกจริง สาเหตุที่ทำให้สองตัวเลขนี้ห่างกันบ่อยที่สุดมีดังนี้
- ขายเชื่อ รายได้ถูกบันทึกแล้ว แต่เงินยังไม่เข้า (ลูกหนี้การค้า)
- ซื้อสต๊อกมาเก็บ เงินจ่ายออกไปแล้ว แต่ยังไม่เป็นต้นทุนขายจนกว่าจะขายได้
- จ่ายเงินต้นเงินกู้ เงินออกจริง แต่ไม่ใช่ค่าใช้จ่ายในงบกำไรขาดทุน (มีแค่ดอกเบี้ยที่เป็นค่าใช้จ่าย)
- ซื้อเครื่องจักรหรือรถ จ่ายเงินก้อนใหญ่ครั้งเดียว แต่ในงบกำไรขาดทุนทยอยเป็นค่าเสื่อมราคาหลายปี
ตัวอย่าง: ร้านขายส่งที่มีกำไรแต่เงินหาย
ตัวอย่างนี้เป็นตัวเลขสมมติเพื่อแสดงหลักการ ร้านขายส่งวัสดุแห่งหนึ่งให้ลูกค้าเครดิต 60 วัน และได้เครดิตจากซัพพลายเออร์ 30 วัน ยอดเดือนมีนาคมเป็นดังนี้
| รายการ | งบกำไรขาดทุน (บาท) | เงินสดเข้า-ออกจริง (บาท) |
|---|---|---|
| ยอดขายเดือนมีนาคม (ขายเชื่อทั้งหมด) | 500,000 | 0 |
| เงินที่ลูกค้าจ่ายค่าสินค้าเดือนมกราคม | – | +300,000 |
| ต้นทุนสินค้าที่ขายในเดือนมีนาคม | -350,000 | – |
| จ่ายซัพพลายเออร์ค่าสินค้าเดือนกุมภาพันธ์ | – | -350,000 |
| ค่าเช่า เงินเดือน ค่าน้ำไฟ | -100,000 | -100,000 |
| ผ่อนเงินต้นเงินกู้ | – | -30,000 |
| ผลรวม | กำไร 50,000 | เงินสดลดลง 180,000 |
ร้านนี้มีกำไร แต่เงินในบัญชีลดลง 180,000 บาทในเดือนเดียว เพราะยอดขายช่วงต้นปีต่ำกว่าเดือนมีนาคม เงินที่เก็บได้จึงน้อยกว่าเงินที่ต้องจ่าย ยิ่งยอดขายโตเร็ว ช่องว่างนี้ยิ่งกว้าง จึงเป็นเหตุผลที่ธุรกิจที่โตเร็วมักขาดสภาพคล่อง
งบกระแสเงินสด มี 3 กิจกรรม
งบกระแสเงินสด (Statement of Cash Flows) แยกเงินสดเข้า-ออกตามที่มาเป็น 3 กลุ่ม เพื่อให้เห็นว่าเงินมาจากการทำธุรกิจจริง จากการขายทรัพย์สิน หรือจากการกู้ยืม
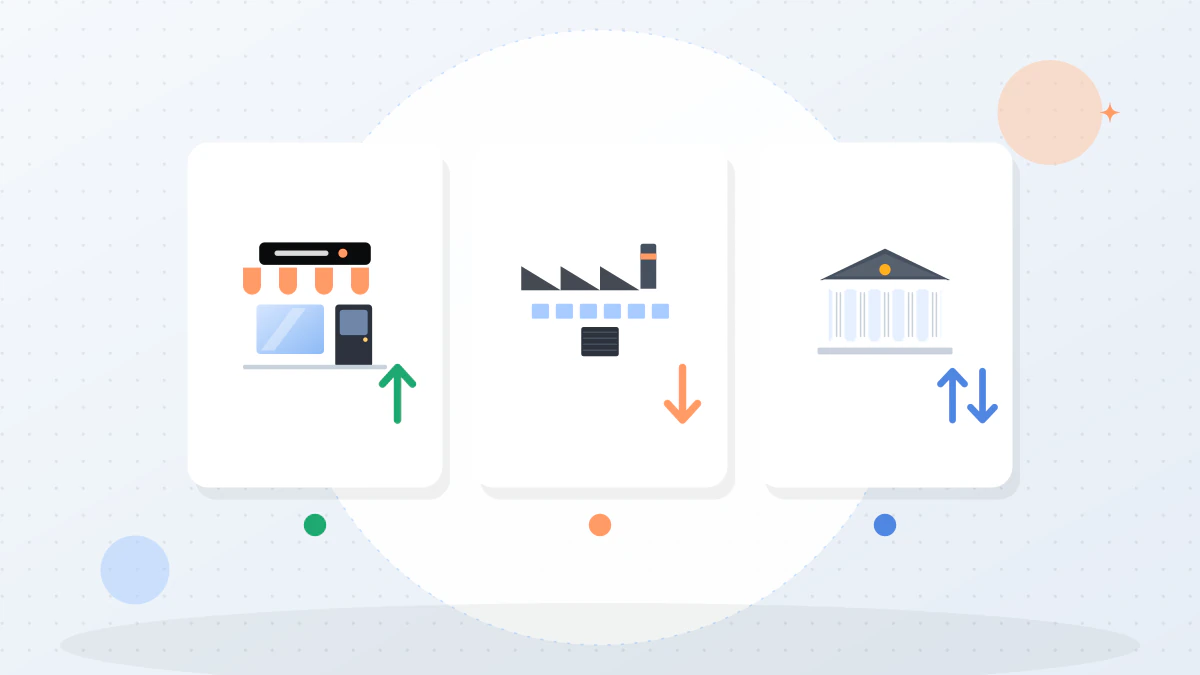
| กิจกรรม | ตัวอย่างเงินเข้า | ตัวอย่างเงินออก | ภาพที่ดีโดยทั่วไป |
|---|---|---|---|
| ดำเนินงาน (Operating, CFO) | รับเงินจากลูกค้า | ค่าวัตถุดิบ เงินเดือน ค่าเช่า ภาษี | เป็นบวกต่อเนื่อง |
| ลงทุน (Investing, CFI) | ขายเครื่องจักร ขายที่ดิน | ซื้อเครื่องจักร รถ อาคาร ขยายสาขา | ติดลบได้ เมื่อเป็นการลงทุนเพื่อโต |
| จัดหาเงิน (Financing, CFF) | เงินกู้ใหม่ เงินเพิ่มทุนจากผู้ถือหุ้น | ผ่อนเงินต้น จ่ายเงินปันผล | ขึ้นกับแผนกู้และชำระหนี้ |
กิจกรรมที่สำคัญที่สุดคือ กิจกรรมดำเนินงาน เพราะบอกว่าธุรกิจหลักสร้างเงินสดได้เองหรือไม่ ถ้ากระแสเงินสดจากการดำเนินงานติดลบหลายงวดติดกัน ธุรกิจต้องพึ่งเงินกู้หรือเงินเจ้าของมาเติม ซึ่งไปต่อได้ไม่นาน
เงินสดปลายงวดคำนวณได้จาก
เงินสดต้นงวด + กระแสเงินสดสุทธิจากกิจกรรมดำเนินงาน + กิจกรรมลงทุน + กิจกรรมจัดหาเงิน = เงินสดปลายงวด
ค่าที่นักวิเคราะห์ใช้บ่อยอีกตัวคือ กระแสเงินสดอิสระ (Free Cash Flow) เท่ากับกระแสเงินสดจากการดำเนินงานหักเงินลงทุนในทรัพย์สินถาวร ถ้าเป็นบวก แปลว่าธุรกิจเหลือเงินไว้ชำระหนี้ จ่ายปันผล หรือลงทุนต่อได้โดยไม่ต้องกู้เพิ่ม
วิธีจัดทำ: ทางตรงและทางอ้อม
การแสดงกระแสเงินสดจากกิจกรรมดำเนินงานทำได้ 2 วิธี
- วิธีทางตรง (Direct Method) แสดงเงินรับจากลูกค้าและเงินจ่ายแต่ละประเภทตรง ๆ อ่านง่ายสำหรับเจ้าของกิจการ
- วิธีทางอ้อม (Indirect Method) เริ่มจากกำไรสุทธิ แล้วปรับรายการที่ไม่ใช่เงินสด เช่น บวกค่าเสื่อมราคากลับ หักลูกหนี้ที่เพิ่มขึ้น หักสต๊อกที่เพิ่มขึ้น บวกเจ้าหนี้ที่เพิ่มขึ้น
ถ้าต้องการรู้ว่ากำไรหายไปไหน วิธีทางอ้อมตอบได้ชัด เพราะเห็นทันทีว่าเงินไปจมที่ลูกหนี้หรือสต๊อกเท่าไร
SME ต้องทำงบกระแสเงินสดไหม
บริษัทจำกัดส่วนใหญ่ในไทยใช้มาตรฐานการรายงานทางการเงินสำหรับกิจการที่ไม่มีส่วนได้เสียสาธารณะ (NPAEs) หรือที่เรียกว่าบัญชีชุดเล็ก งบการเงินชุดนี้ประกอบด้วยงบแสดงฐานะการเงิน งบกำไรขาดทุน งบแสดงการเปลี่ยนแปลงส่วนของผู้ถือหุ้น และหมายเหตุประกอบงบ โดยไม่บังคับให้จัดทำงบกระแสเงินสด ส่วนกิจการที่มีส่วนได้เสียสาธารณะ เช่น บริษัทจดทะเบียนในตลาดหลักทรัพย์ ใช้มาตรฐานชุดเต็ม (TFRS) ซึ่งมีมาตรฐานการบัญชีฉบับที่ 7 (TAS 7) เรื่องงบกระแสเงินสดโดยเฉพาะ
ข้อสังเกตของเราคือ เพราะไม่บังคับ SME จำนวนมากจึงดูแค่กำไรในงบปีละครั้ง และรู้ว่าเงินไม่พอก็ตอนสิ้นเดือนที่ต้องจ่ายเงินเดือน สิ่งที่ SME ควรทำเองจึงไม่ใช่งบกระแสเงินสดย้อนหลังแบบเต็มรูป แต่เป็น ประมาณการเงินสดล่วงหน้า ที่อัปเดตทุกสัปดาห์ และยังใช้ประกอบแผนธุรกิจตอนยื่นสินเชื่อ SMEได้ด้วย
วงจรเงินสด: เงินจมอยู่ในธุรกิจกี่วัน
วงจรเงินสด (Cash Conversion Cycle: CCC) คือจำนวนวันนับจากจ่ายเงินซื้อของ จนได้เงินคืนจากลูกค้า
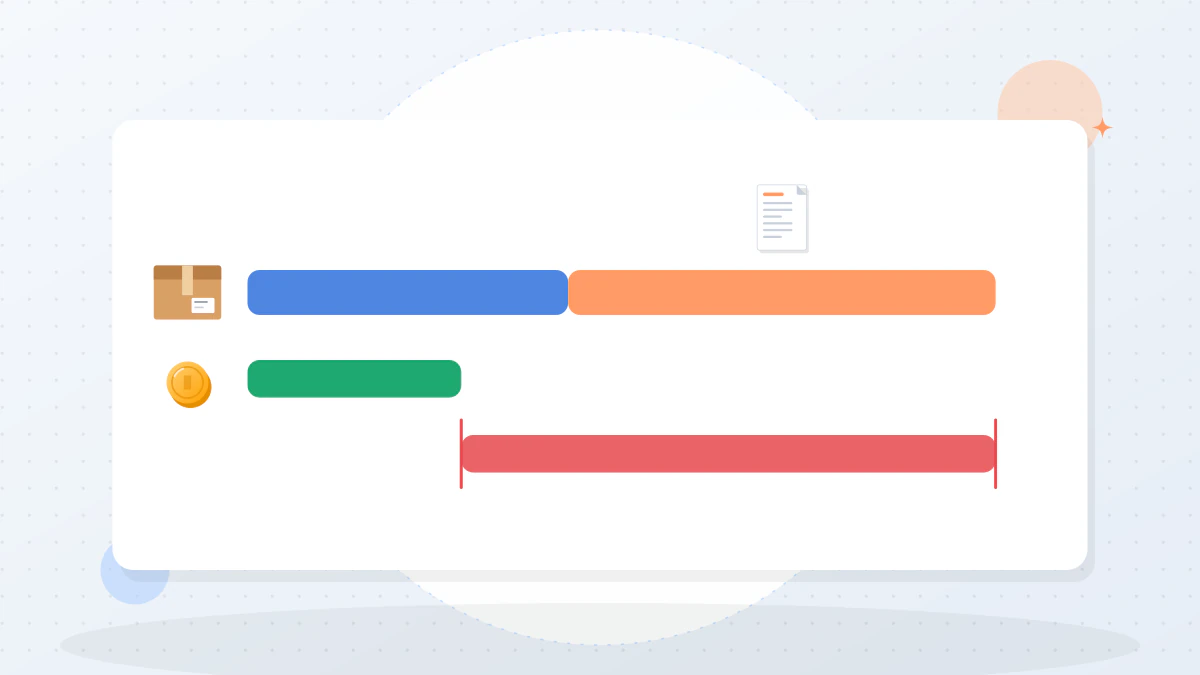
CCC = ระยะเวลาขายสินค้า (DIO) + ระยะเวลาเก็บหนี้ (DSO) − ระยะเวลาจ่ายหนี้การค้า (DPO)
- DIO สินค้าอยู่ในสต๊อกเฉลี่ยกี่วันก่อนขายได้ = สต๊อกเฉลี่ย ÷ (ต้นทุนขายทั้งปี ÷ 365)
- DSO ลูกค้าจ่ายเงินเฉลี่ยกี่วันหลังขาย = ลูกหนี้เฉลี่ย ÷ (ยอดขายทั้งปี ÷ 365)
- DPO เราจ่ายซัพพลายเออร์เฉลี่ยกี่วันหลังซื้อ = เจ้าหนี้เฉลี่ย ÷ (ยอดซื้อทั้งปี ÷ 365)
ตัวอย่างคำนวณ
ร้านขายส่งในตัวอย่างแรกมีต้นทุนขายราว 350,000 บาทต่อเดือน หรือประมาณ 11,700 บาทต่อวัน (คิดเดือนละ 30 วัน) สมมติ DIO 45 วัน DSO 60 วัน และ DPO 30 วัน
- CCC = 45 + 60 − 30 = 75 วัน
- เงินทุนหมุนเวียนที่ต้องเตรียมโดยประมาณ = 11,700 × 75 ≈ 877,500 บาท
ถ้าเก็บหนี้เร็วขึ้นจาก 60 เหลือ 45 วัน CCC ลดเหลือ 60 วัน เงินที่ต้องจมในธุรกิจลดเหลือราว 702,000 บาท หรือมีเงินสดว่างเพิ่มประมาณ 175,500 บาท โดยไม่ต้องกู้เพิ่มเลย ตัวเลขนี้เป็นการประมาณอย่างหยาบ แต่ช่วยให้เห็นว่าเครดิตเทอมแต่ละวันมีมูลค่าเป็นเงินเท่าไร
ตารางประมาณการเงินสด 13 สัปดาห์
ประมาณการล่วงหน้า 13 สัปดาห์ (ราว 1 ไตรมาส) ยาวพอให้เห็นรอบเก็บหนี้และรอบจ่ายภาษี แต่สั้นพอให้ประมาณได้แม่น ทำใน Excel หรือ Google Sheets ได้ โครงที่แนะนำมีดังนี้
| แถว | ใส่อะไร |
|---|---|
| เงินสดต้นสัปดาห์ | ยอดเงินในบัญชีทุกบัญชีรวมกัน (ไม่รวมวงเงิน OD ที่ยังไม่ได้เบิก) |
| เงินรับจากลูกค้า | ตามวันครบกำหนดจริงของใบแจ้งหนี้ ไม่ใช่วันที่ขาย |
| เงินรับอื่น | เงินกู้ที่อนุมัติแล้ว เงินเพิ่มทุน ขายทรัพย์สิน |
| จ่ายซัพพลายเออร์ | ตามวันครบกำหนดของใบแจ้งหนี้ที่ได้รับ |
| เงินเดือนและประกันสังคม | ตามรอบจ่ายจริง |
| ภาษี | ภาษีหัก ณ ที่จ่าย VAT ภาษีเงินได้ ตามกำหนดยื่น |
| ค่างวดเงินกู้และค่าเช่า | เงินต้นรวมดอกเบี้ย |
| เงินสดปลายสัปดาห์ | ต้นสัปดาห์ + รับ − จ่าย |
| เงินสดขั้นต่ำที่ต้องมี | เช่น เท่ากับรายจ่ายคงที่ 1 เดือน |
วิธีใช้คือ อัปเดตตัวเลขจริงทุกสัปดาห์ แล้วดูสัปดาห์ที่เงินสดปลายสัปดาห์ต่ำกว่าเงินสดขั้นต่ำ สัปดาห์นั้นคือจุดที่ต้องเร่งเก็บหนี้ เลื่อนการซื้อ หรือติดต่อธนาคารล่วงหน้า การไปขอวงเงินตอนที่เงินยังไม่ขาดได้เงื่อนไขดีกว่าไปตอนที่เงินขาดแล้ว
รายจ่ายคงที่ที่ใช้ตั้งเงินสดขั้นต่ำ ดูวิธีแยกได้ที่ ต้นทุนคงที่ ต้นทุนผันแปร คืออะไร
วิธีทำให้กระแสเงินสดดีขึ้น
ฝั่งเงินเข้า
- ออกใบแจ้งหนี้ทันทีเมื่อส่งของหรือส่งงาน ไม่รอรวบปลายเดือน
- เก็บมัดจำหรือแบ่งจ่ายเป็นงวดสำหรับงานโปรเจกต์
- ติดตามลูกหนี้ที่เกินกำหนดเป็นรายสัปดาห์ และทบทวนเครดิตลูกค้าที่จ่ายช้าซ้ำ
- เพิ่มช่องทางรับเงินที่เงินเข้าเร็ว เช่น QR พร้อมเพย์
ฝั่งเงินออก
- จ่ายซัพพลายเออร์ตรงวันครบกำหนด ไม่จ่ายก่อนโดยไม่ได้ส่วนลด แต่ไม่จ่ายช้าจนเสียเครดิต
- ลดสต๊อกที่หมุนช้า และสั่งของให้ใกล้กับรอบขายมากขึ้น
- เช่าหรือผ่อนแทนการซื้อเงินสดสำหรับทรัพย์สินก้อนใหญ่ ถ้าต้นทุนรวมไม่สูงเกินไป
- แยกบัญชีเงินส่วนตัวออกจากบัญชีธุรกิจ เพื่อให้ตัวเลขเงินสดเชื่อถือได้
ฝั่งกำไร เงินสดที่ดีต้องมาจากกำไรที่พอด้วย ถ้าขายแล้วกำไรขั้นต้นบางเกินไป เก็บหนี้เร็วแค่ไหนก็ไม่พอจ่ายค่าใช้จ่าย ดูวิธีคำนวณได้ที่ อัตรากำไรขั้นต้น คืออะไร ส่วนยอดขายขั้นต่ำที่ต้องทำให้ได้ในแต่ละเดือน ดูได้ที่ จุดคุ้มทุน คืออะไร
สัญญาณเตือนว่ากระแสเงินสดมีปัญหา
- กำไรเพิ่มขึ้น แต่เงินในบัญชีลดลงหลายเดือนติดกัน
- ลูกหนี้การค้าโตเร็วกว่ายอดขาย
- ต้องเบิกวงเงิน OD หรือใช้บัตรเครดิตจ่ายเงินเดือนบ่อยขึ้น
- จ่ายซัพพลายเออร์ช้ากว่ากำหนดจนเริ่มถูกทวง
- ใช้เงินกู้ระยะสั้นไปซื้อทรัพย์สินระยะยาว
ถ้าเจอข้อใดข้อหนึ่ง ให้เริ่มทำประมาณการ 13 สัปดาห์ทันที เพื่อรู้ว่ามีเวลาแก้ไขอีกกี่สัปดาห์
สรุป
กระแสเงินสด คือเงินที่เข้าและออกจากธุรกิจจริง ไม่ใช่กำไรในงบ งบกระแสเงินสดแยกเป็นกิจกรรมดำเนินงาน ลงทุน และจัดหาเงิน โดยกิจกรรมดำเนินงานสำคัญที่สุด SME ที่ใช้บัญชีชุดเล็กไม่ต้องยื่นงบกระแสเงินสด แต่ควรรู้วงจรเงินสดของตัวเอง และทำประมาณการเงินสดล่วงหน้า 13 สัปดาห์ เพื่อเห็นปัญหาก่อนเงินขาดจริง
คำถามที่พบบ่อย (FAQ)
กระแสเงินสดติดลบแปลว่าธุรกิจแย่เสมอไหม
ไม่เสมอไป ถ้าติดลบเพราะกิจกรรมลงทุน เช่น ซื้อเครื่องจักรเพื่อขยายกำลังผลิต ถือว่าปกติ ที่ต้องระวังคือกระแสเงินสดจากการดำเนินงานติดลบหลายงวดติดกัน เพราะแปลว่าธุรกิจหลักยังสร้างเงินเองไม่ได้
งบกระแสเงินสดกับงบกำไรขาดทุน ควรดูอันไหน
ควรดูคู่กัน งบกำไรขาดทุนบอกว่าธุรกิจทำกำไรได้หรือไม่ งบกระแสเงินสดบอกว่ากำไรนั้นกลายเป็นเงินจริงหรือยัง ถ้ากำไรสูงแต่เงินสดจากการดำเนินงานต่ำมาก ให้ตรวจลูกหนี้และสต๊อกก่อน
ควรมีเงินสดสำรองเท่าไร
ไม่มีตัวเลขตายตัว ขึ้นกับความผันผวนของรายได้และเครดิตเทอม จุดเริ่มต้นที่ใช้กันทั่วไปคือเท่ากับรายจ่ายคงที่อย่างน้อย 1 เดือน แล้วปรับจากประมาณการ 13 สัปดาห์ว่าช่วงที่เงินตึงที่สุดต้องใช้เท่าไร
ขายดีขึ้นทำไมเงินกลับขาด
เพราะต้องจ่ายค่าสินค้าและค่าแรงก่อนได้เงินจากลูกค้า ยิ่งยอดขายโตและเครดิตเทอมยาว เงินที่ต้องสำรองไว้ยิ่งมาก ดูตัวอย่างการคำนวณวงจรเงินสดในบทความนี้ แล้วเตรียมเงินทุนหมุนเวียนก่อนรับออเดอร์ใหญ่
แหล่งอ้างอิง
- อ่านงบกระแสเงินสดอย่างไร ให้ตรวจสอบสภาพคล่องธุรกิจได้ – FlowAccount
- เริ่มต้นธุรกิจต้องบริหารเงินสดอย่างไร – FlowAccount
- ส่วนประกอบของงบการเงิน ที่ผู้ประกอบการต้องรู้ – FlowAccount
- งบกระแสเงินสด: งบการเงินที่นักบัญชีต้องให้ความสนใจ – วารสาร มรภ.ลำปาง (ThaiJO)
- Cash Flow หรือ กระแสเงินสด คืออะไร – KTC
- Cash conversion cycle – Wikipedia


