Payment Gateway คืออะไร? ระบบรับเงินออนไลน์ที่ช่วยร้านปิดการขายได้ไว

สารบัญเนื้อหา13 หัวข้อ · อ่าน 6 นาที
Key Takeaways
- Payment Gateway คือตัวกลางรับเงินออนไลน์ รับข้อมูลการชำระเงินจากลูกค้า ส่งไปตรวจสอบกับธนาคารหรือเครือข่ายบัตร แล้วแจ้งผลกลับมาที่ร้านภายในไม่กี่วินาที
- ค่าธรรมเนียมคิดเป็นเปอร์เซ็นต์ต่อรายการ บัตรเครดิตมักอยู่ราว 3–3.65% ส่วนพร้อมเพย์ QR ต่ำกว่ามาก ราว 0.8–1.65% ก่อน VAT ขึ้นกับผู้ให้บริการ
- เลือกผู้ให้บริการที่อยู่ภายใต้การกำกับของ ธปท. การรับชำระเงินแทนร้านค้าเป็นธุรกิจที่ต้องได้รับอนุญาตหรือขึ้นทะเบียนตาม พ.ร.บ.ระบบการชำระเงิน พ.ศ. 2560
Payment Gateway คืออะไร ถ้าร้านออนไลน์ยังให้ลูกค้าโอนเงินแล้วส่งสลิปทางแชต ทุกออร์เดอร์ต้องมีคนตรวจสลิป ยืนยันยอด และแจ้งลูกค้า ลูกค้าบางส่วนเลิกซื้อกลางทางเพราะขั้นตอนยุ่งยาก และร้านก็เสี่ยงเจอสลิปปลอม Payment Gateway แก้ปัญหานี้ด้วยการให้ลูกค้าจ่ายเงินและได้รับการยืนยันทันทีบนหน้าเว็บหรือแอป บทความนี้อธิบายว่าระบบทำงานอย่างไร มีค่าใช้จ่ายอะไรบ้าง และต้องเช็กอะไรก่อนเลือกใช้
Payment Gateway คืออะไร
Payment Gateway หรือ ระบบรับชำระเงินออนไลน์ คือบริการที่เป็นตัวกลางระหว่างร้านค้ากับธนาคารและเครือข่ายการชำระเงิน ทำหน้าที่รับข้อมูลการชำระเงินจากลูกค้าอย่างปลอดภัย ส่งไปตรวจสอบและอนุมัติ แล้วแจ้งผลกลับมายังร้านค้า จากนั้นจึงโอนเงินที่รับไว้เข้าบัญชีของร้านตามรอบที่ตกลง
เปรียบง่าย ๆ ว่า Payment Gateway คือเครื่องรูดบัตร (EDC) ของโลกออนไลน์ แต่รองรับวิธีชำระเงินได้มากกว่า ทั้งบัตร QR พร้อมเพย์ Mobile Banking และ e-Wallet
Payment Gateway ทำงานอย่างไร
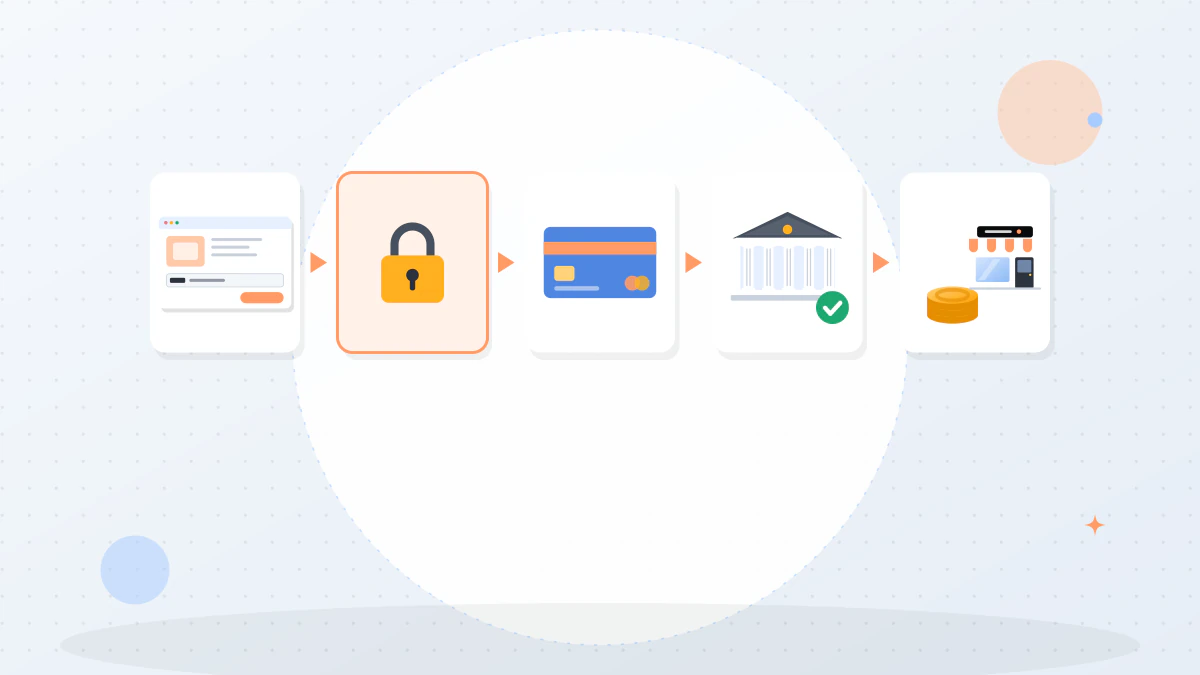
- ลูกค้ากดชำระเงิน บนเว็บไซต์ แอป หรือลิงก์ชำระเงินที่ร้านส่งให้
- ระบบเข้ารหัสข้อมูล Payment Gateway รับข้อมูลบัตรหรือสร้าง QR โดยร้านไม่ต้องเก็บข้อมูลบัตรเอง
- ส่งไปตรวจสอบ ข้อมูลถูกส่งผ่านธนาคารผู้รับบัตร (Acquirer) และเครือข่ายบัตร เช่น Visa หรือ Mastercard ไปยังธนาคารผู้ออกบัตร
- อนุมัติหรือปฏิเสธ ธนาคารตรวจวงเงินและความเสี่ยง บางรายการต้องยืนยันตัวตนด้วย OTP (3-D Secure)
- แจ้งผลกลับ ร้านและลูกค้าเห็นผลภายในไม่กี่วินาที ระบบหลังร้านอัปเดตสถานะออร์เดอร์อัตโนมัติ
- โอนเงินเข้าบัญชีร้าน (Settlement) ผู้ให้บริการหักค่าธรรมเนียมแล้วโอนเงินให้ร้านตามรอบที่ตกลง
Payment Gateway รับชำระเงินแบบไหนได้บ้าง
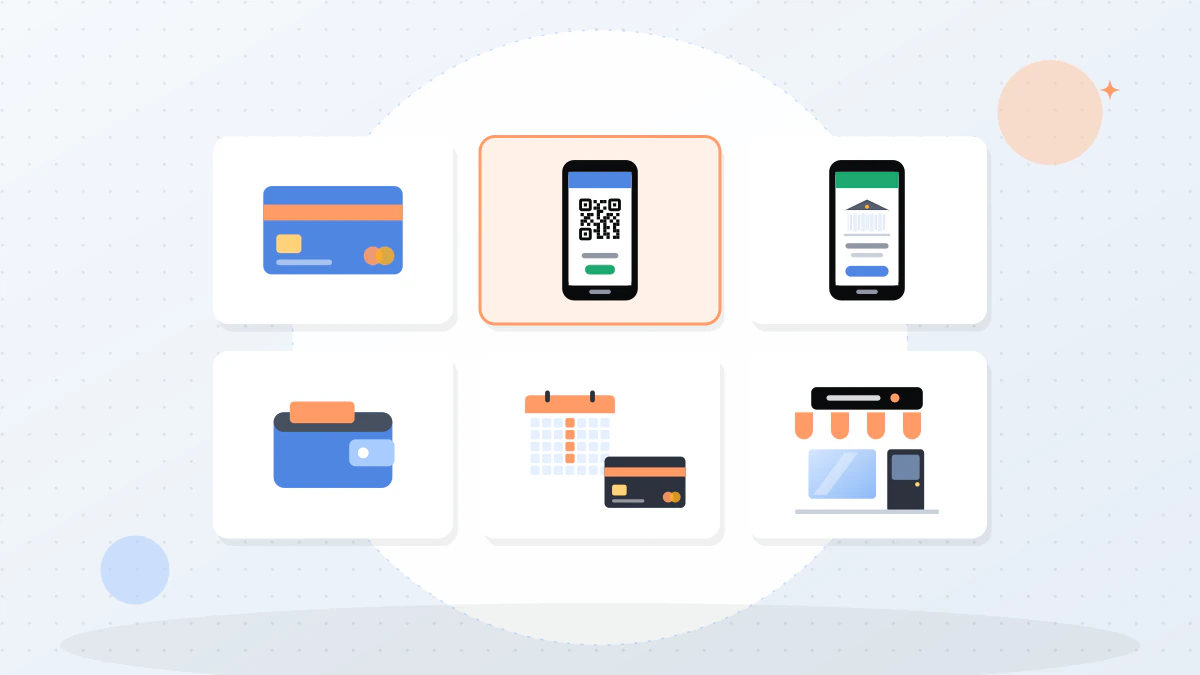
| วิธีชำระเงิน | ลักษณะ | เหมาะกับ |
|---|---|---|
| บัตรเครดิตและเดบิต | Visa, Mastercard, JCB, UnionPay และ Amex | สินค้าราคาสูง และลูกค้าต่างประเทศ |
| QR พร้อมเพย์ | สแกนจ่ายผ่านแอปธนาคาร ค่าธรรมเนียมต่ำ | ลูกค้าคนไทยเกือบทุกกลุ่ม |
| Mobile Banking | ลูกค้าถูกพาไปยืนยันในแอปธนาคาร | ลูกค้าที่ไม่ชอบสแกน QR |
| e-Wallet | TrueMoney, Rabbit LINE Pay, Alipay, WeChat Pay | ลูกค้าวัยรุ่น และนักท่องเที่ยวจีน |
| ผ่อนชำระ | ผ่อนผ่านบัตรเครดิตหรือบริการซื้อก่อนจ่ายทีหลัง | สินค้าราคาสูง เช่น อุปกรณ์ไอทีและคอร์สเรียน |
| ชำระที่เคาน์เตอร์ | จ่ายที่ร้านสะดวกซื้อหรือจุดรับชำระ | ลูกค้าที่ไม่มีบัตรหรือแอปธนาคาร |
ค่าใช้จ่ายของ Payment Gateway
- ค่าธรรมเนียมต่อรายการ (MDR) คิดเป็นเปอร์เซ็นต์ของยอดชำระ จากข้อมูลที่ผู้ให้บริการในไทยเปิดเผยช่วงกลางปี 2569 บัตรเครดิตมักอยู่ราว 3–3.65% ส่วนพร้อมเพย์อยู่ราว 0.8–1.65% ก่อน VAT 7% บางรายบวกค่าธรรมเนียมคงที่ต่อรายการด้วย
- ค่าโอนเงินเข้าบัญชีร้าน บางรายคิดต่อครั้งที่โอน
- ค่าธรรมเนียมคืนเงิน (Refund) และข้อโต้แย้ง (Chargeback) เมื่อลูกค้าขอเงินคืนหรือปฏิเสธรายการ
- ค่าแรกเข้าหรือรายเดือน ผู้ให้บริการส่วนใหญ่ในตลาดตอนนี้ไม่เก็บ แต่ควรถามให้ชัด
ร้านที่ยอดขายสูงมักต่อรองอัตราได้ต่ำกว่าราคาประกาศ ส่วนการกระตุ้นให้ลูกค้าจ่ายผ่านพร้อมเพย์แทนบัตรช่วยลดต้นทุนได้มาก
ประโยชน์ของ Payment Gateway
- ปิดการขายได้ทันที ลูกค้าจ่ายเสร็จบนหน้าเว็บ ไม่ต้องรอแอดมินตรวจสลิป
- ลดความเสี่ยงสลิปปลอม ร้านได้รับการยืนยันจากระบบโดยตรง
- ขายได้ 24 ชั่วโมง ออร์เดอร์กลางดึกก็ยืนยันอัตโนมัติ
- รับเงินจากต่างประเทศ รองรับบัตรต่างประเทศและหลายสกุลเงิน
- กระทบยอดง่าย มีรายงานยอดรับเงินรายวันที่ส่งต่อให้โปรแกรมบัญชีได้
- ปลอดภัยกว่า ผู้ให้บริการที่ได้มาตรฐาน PCI DSS ดูแลข้อมูลบัตรแทน ร้านไม่ต้องเก็บข้อมูลบัตรเอง
Payment Gateway กับกฎหมายไทย
การรับชำระเงินทางอิเล็กทรอนิกส์แทนร้านค้าเป็นธุรกิจบริการการชำระเงินภายใต้การกำกับตาม พระราชบัญญัติระบบการชำระเงิน พ.ศ. 2560 ผู้ให้บริการต้องได้รับอนุญาตหรือขึ้นทะเบียนกับธนาคารแห่งประเทศไทย (ธปท.) และต้องปฏิบัติตามหลักเกณฑ์ของ ธปท. ก่อนเลือกผู้ให้บริการ ร้านค้าตรวจสอบสถานะใบอนุญาตได้ผ่านเครื่องมือ BOT License Check บนเว็บไซต์ ธปท.
ฝั่งร้านค้าเองควรทำนโยบายคืนเงินให้ชัดเจน และแสดงข้อมูลติดต่อบนเว็บไซต์ เพราะผู้ให้บริการจะตรวจสิ่งเหล่านี้ตอนอนุมัติบัญชีร้านค้า
เอกสารที่มักใช้สมัคร
| นิติบุคคล | บุคคลธรรมดา |
|---|---|
| หนังสือรับรองบริษัท และหนังสือบริคณห์สนธิ | สำเนาบัตรประชาชน |
| สำเนาบัตรประชาชนกรรมการ | ทะเบียนพาณิชย์ (ถ้ามี) |
| ภ.พ.20 (ถ้าจด VAT) | หน้าบัญชีธนาคารชื่อเจ้าของร้าน |
| หน้าบัญชีธนาคารชื่อบริษัท | ลิงก์เว็บไซต์หรือช่องทางขาย |
ผู้ให้บริการบางรายรับเฉพาะนิติบุคคล และธุรกิจบางประเภทถูกจัดว่ามีความเสี่ยงสูง ต้องใช้เอกสารเพิ่มหรือมีเงินประกัน
วิธีเลือก Payment Gateway
- ดูวิธีชำระที่ลูกค้าใช้จริง ร้านที่ลูกค้าเป็นคนไทยควรมีพร้อมเพย์และ Mobile Banking ส่วนร้านที่ขายต่างประเทศต้องรองรับบัตรและหลายสกุลเงิน
- เทียบค่าธรรมเนียมจากสัดส่วนยอดขายจริง คำนวณจากสัดส่วนบัตรกับพร้อมเพย์ของร้าน ไม่ใช่ดูแค่อัตราบัตร
- รอบการโอนเงิน ยิ่งเงินเข้าเร็ว กระแสเงินสดยิ่งคล่อง
- การเชื่อมต่อ มีปลั๊กอินสำหรับแพลตฟอร์มที่ใช้อยู่ เช่น WooCommerce หรือ Shopify และมี API สำหรับเว็บที่พัฒนาเอง
- ใบอนุญาตและมาตรฐานความปลอดภัย ตรวจใบอนุญาตจาก ธปท. และมาตรฐาน PCI DSS
- บริการลูกค้าภาษาไทย เมื่อเงินไม่เข้าหรือมีข้อโต้แย้ง ต้องติดต่อทีมช่วยเหลือได้เร็ว
ดูการเปรียบเทียบผู้ให้บริการที่นิยมในไทยได้ที่ Payment Gateway เจ้าไหนดี
สรุป
Payment Gateway คือระบบรับชำระเงินออนไลน์ที่เชื่อมร้านค้ากับธนาคารและเครือข่ายการชำระเงิน ช่วยให้ลูกค้าจ่ายได้ทันที ร้านได้รับการยืนยันอัตโนมัติ และลดความเสี่ยงจากสลิปปลอม ก่อนเลือกควรเทียบค่าธรรมเนียมจากพฤติกรรมการจ่ายของลูกค้าจริง ดูรอบการโอนเงิน และตรวจว่าผู้ให้บริการอยู่ภายใต้การกำกับของ ธปท.
คำถามที่พบบ่อย (FAQ)
Payment Gateway กับ Payment Processor ต่างกันอย่างไร
Payment Gateway คือส่วนที่รับและส่งข้อมูลการชำระเงินอย่างปลอดภัยระหว่างร้านกับระบบธนาคาร ส่วน Payment Processor คือผู้ประมวลผลรายการกับเครือข่ายบัตรและธนาคาร ผู้ให้บริการในไทยส่วนใหญ่รวมทั้งสองบทบาทไว้ในบริการเดียว
บุคคลธรรมดาสมัคร Payment Gateway ได้ไหม
ผู้ให้บริการบางรายรับบุคคลธรรมดา แต่บางรายรับเฉพาะนิติบุคคล ควรตรวจเงื่อนไขก่อนสมัคร
เงินจาก Payment Gateway เข้าบัญชีกี่วัน
ขึ้นกับผู้ให้บริการและวิธีชำระเงิน มีตั้งแต่ภายในวันถัดไปจนถึงหลายวันทำการ ผู้ให้บริการหลายรายไม่ประกาศรอบโอนเงินแบบสาธารณะ ควรขอให้ระบุในสัญญา
มี Payment Gateway แล้วยังต้องใช้ POS ไหม
ถ้ามีหน้าร้านด้วย ยังต้องใช้ ระบบ POS หรือเครื่อง EDC รับเงินที่หน้าร้าน ผู้ให้บริการบางรายมีทั้งสองแบบและรวมรายงานไว้ที่เดียว


