ประกันภัยพิบัติแห่งชาติ คืออะไร คุ้มครองบ้านสูงสุดแสนบาท เคลมอย่างไร

สารบัญเนื้อหา12 หัวข้อ · อ่าน 8 นาที
Key Takeaways
- รัฐจ่ายเบี้ยแทนประชาชนทั้งหมด รัฐบาลใช้งบประมาณราว 15,500 ล้านบาทซื้อประกันให้บ้านประมาณ 30 ล้านครัวเรือน คุ้มครอง 1 ต.ค. 2569 ถึง 30 ก.ย. 2570
- บ้านเสียหายได้สูงสุด 100,000 บาทต่อครั้ง คุ้มครองน้ำท่วม วาตภัย และแผ่นดินไหว แบ่งจ่ายเป็นเงินเบื้องต้นและส่วนที่เหลือตามความเสียหายจริง พร้อมประกันอุบัติเหตุ 2 ล้านบาทต่อคน
- ไม่ครอบคลุมทรัพย์สินธุรกิจ โครงการนี้คุ้มครองเฉพาะที่อยู่อาศัยและบุคคล โรงงาน ร้านค้า และสต็อกสินค้ายังต้องทำประกันภัยธรรมชาติเอง
ประกันภัยพิบัติแห่งชาติ คือโครงการที่รัฐบาลไทยซื้อประกันภัยให้บ้านทุกหลังทั่วประเทศโดยประชาชนไม่ต้องจ่ายเบี้ยเอง เริ่มคุ้มครองตั้งแต่ 1 ตุลาคม 2569 นี่คือการเปลี่ยนวิธีดูแลผู้ประสบภัยครั้งใหญ่ จากเดิมที่รอเงินเยียวยาหลังเกิดเหตุ มาเป็นการบริหารความเสี่ยงล่วงหน้าผ่านระบบประกันภัย บทความนี้สรุปว่าคุ้มครองอะไร ได้เงินเท่าไร เคลมอย่างไร และเจ้าของธุรกิจควรรู้อะไรเพิ่ม เพราะโครงการนี้ไม่ได้คุ้มครองทรัพย์สินของกิจการ
ประกันภัยพิบัติแห่งชาติ คืออะไร
ประกันภัยพิบัติแห่งชาติ หรือชื่อโครงการทางการว่า "โครงการประกันภัยพิบัติเพื่อประชาชน" คือระบบที่รัฐบาลเป็นผู้ซื้อกรมธรรม์ประกันภัยกลุ่มให้ที่อยู่อาศัยประมาณ 30 ล้านครัวเรือน ตามจำนวนบ้านในทะเบียนของกรมการปกครอง โดยคณะรัฐมนตรีอนุมัติตามที่กระทรวงมหาดไทยเสนอผ่านกรมป้องกันและบรรเทาสาธารณภัย (ปภ.) และนายกรัฐมนตรีเปิดตัวโครงการเมื่อ 1 ตุลาคม 2569
| หัวข้อ | รายละเอียด |
|---|---|
| ระยะเวลาคุ้มครอง | 1 ต.ค. 2569 – 30 ก.ย. 2570 (ต่ออายุปีต่อปี) |
| ผู้จ่ายเบี้ย | รัฐบาล ใช้งบประมาณราว 15,500 ล้านบาท |
| ผู้รับประกัน | บริษัทประกันวินาศภัย 11 แห่ง วงเงินคุ้มครองรวมสูงสุด 75,000 ล้านบาทต่อปี |
| หน่วยงานหลัก | ปภ. กระทรวงมหาดไทย ร่วมกับสำนักงาน คปภ. |
| ภัยที่คุ้มครอง | น้ำท่วม วาตภัย แผ่นดินไหว |
กลไกคือ สำนักงบประมาณจัดสรรงบให้ ปภ. จ่ายเบี้ยให้บริษัทประกัน ส่วน คปภ. ทำงานร่วมกับสมาคมประกันวินาศภัยไทยคัดเลือกบริษัทที่มีฐานะมั่นคง และบริษัทประกันในประเทศจะกระจายความเสี่ยงต่อไปยังบริษัทรับประกันภัยต่อในต่างประเทศ
ทำไมรัฐถึงเปลี่ยนมาใช้ระบบประกันภัย
เดิมเมื่อเกิดภัยพิบัติ รัฐจ่ายเงินช่วยเหลือตามระเบียบ ปภ. เช่น อัตรา 9,000 บาทต่อครัวเรือน ซึ่งต้องรอสำรวจและอนุมัติเป็นขั้น ๆ ผู้ประสบภัยจึงได้เงินช้าและได้จำนวนจำกัด เมื่อเปลี่ยนเป็นระบบประกันภัย รัฐรู้ต้นทุนล่วงหน้าเป็นเบี้ยรายปี ส่วนความเสียหายก้อนใหญ่ถูกโอนไปให้ระบบประกันภัยรับ และผู้ประสบภัยได้เงินตามความเสียหายจริงในเวลาที่กำหนด
ไทยเคยมีกลไกคล้ายกันหลังน้ำท่วมใหญ่ปี 2554 คือ กองทุนส่งเสริมการประกันภัยพิบัติ ตั้งขึ้นด้วยพระราชกำหนดเมื่อมกราคม 2555 วงเงิน 50,000 ล้านบาท แต่รูปแบบต่างกัน เพราะกองทุนนั้นทำหน้าที่รับประกันภัยต่อให้บริษัทประกัน และประชาชนหรือธุรกิจยังต้องซื้อกรมธรรม์และจ่ายเบี้ยเอง ขณะที่ประกันภัยพิบัติแห่งชาติรอบนี้รัฐจ่ายเบี้ยแทนทั้งหมด
คุ้มครองอะไรบ้าง ได้เงินเท่าไร
โครงการมีกรมธรรม์ 2 ฉบับ คือ ประกันภัยที่อยู่อาศัยแบบกลุ่ม และ ประกันภัยอุบัติเหตุแบบกลุ่ม
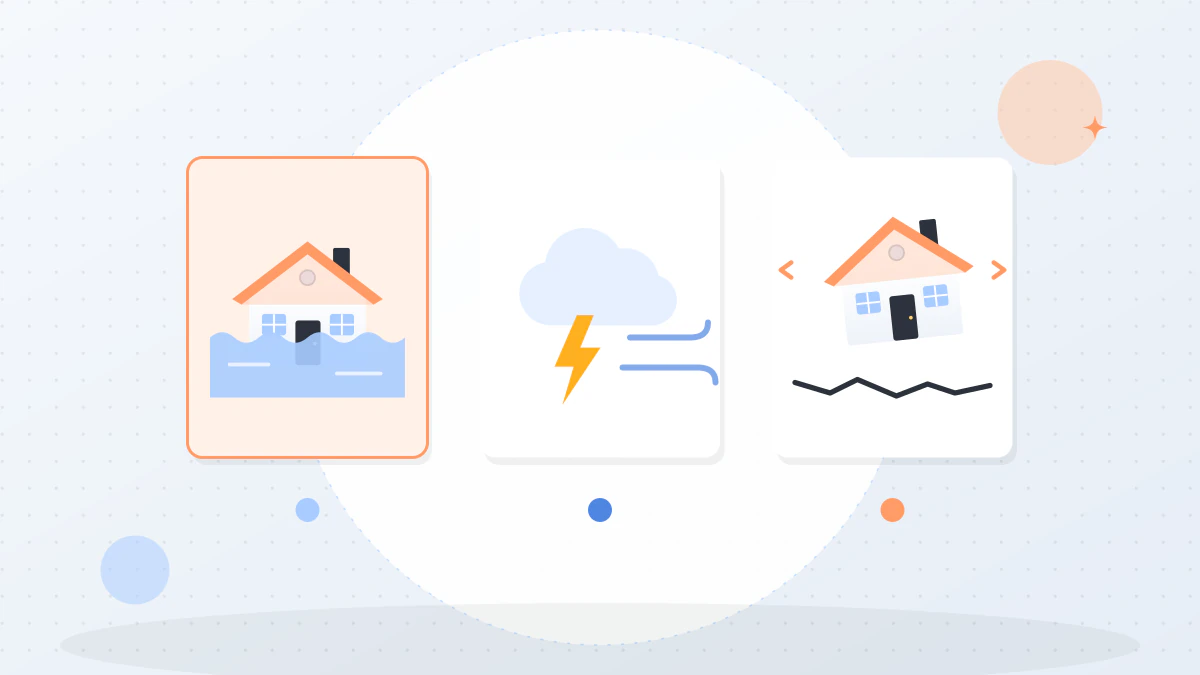
1. ภัยที่คุ้มครอง
- อุทกภัย รวมน้ำท่วมจากพายุ น้ำป่าไหลหลาก และโคลนถล่ม
- วาตภัย รวมฟ้าผ่า
- แผ่นดินไหว รวมภูเขาไฟระเบิด คลื่นใต้น้ำ และสึนามิ
2. วงเงินคุ้มครองบ้าน
คุ้มครองสูงสุด 100,000 บาทต่อหลังต่อครั้ง ไม่จำกัดจำนวนครั้งในรอบปี โดยแบ่งจ่ายเป็น 2 ส่วน
| ภัย | เงินเบื้องต้น | ส่วนเพิ่มตามความเสียหายจริง | รวมสูงสุด |
|---|---|---|---|
| น้ำท่วม | 10,000 บาท | ไม่เกิน 90,000 บาท | 100,000 บาท |
| วาตภัย | 5,000 บาท | ไม่เกิน 95,000 บาท | 100,000 บาท |
| แผ่นดินไหว | 5,000 บาท | ไม่เกิน 95,000 บาท | 100,000 บาท |
นอกจากนี้ บ้านที่ถูกน้ำท่วมล้อมจนอยู่อาศัยตามปกติไม่ได้ เกิน 7 วันติดต่อกัน ได้เงินเพิ่ม 10,000 บาทต่อครัวเรือนต่อครั้ง และถ้าน้ำท่วมกับวาตภัยเกิดพร้อมกัน จะได้เงินเบื้องต้นตามอัตราที่สูงกว่า โดยยอดรวมยังไม่เกิน 100,000 บาท
3. ทรัพย์สินที่คุ้มครองและไม่คุ้มครอง
| คุ้มครอง | ไม่คุ้มครอง |
|---|---|
| โครงสร้างบ้าน (ยกเว้นฐานราก) | เฟอร์นิเจอร์ที่เคลื่อนย้ายได้ |
| ตู้บิลต์อิน สุขภัณฑ์ | เครื่องใช้ไฟฟ้า เครื่องปรับอากาศ |
| ระบบไฟฟ้าและประปา | ปั๊มน้ำ |
| ประตู หน้าต่าง พื้นกระเบื้อง | ระบบโซลาร์เซลล์ |
4. ประกันอุบัติเหตุ
คนไทยที่มีเลขประจำตัวประชาชนได้รับความคุ้มครองเมื่อเสียชีวิตจากภัยที่คุ้มครอง 2,000,000 บาทต่อคน จ่ายให้ทายาทโดยธรรม และทุพพลภาพถาวรสิ้นเชิง 200,000 บาทต่อคน
ใครได้รับความคุ้มครอง
- บ้านที่มีทะเบียนบ้านตามกฎหมายทะเบียนราษฎร และมีคนอาศัยอยู่ประจำ
- สิ่งปลูกสร้างที่ไม่มีทะเบียนบ้าน แต่เจ้าหน้าที่ที่มีอำนาจรับรองว่าเป็นที่อยู่อาศัยถาวร
- ผู้มีสิทธิรับเงินคือเจ้าของบ้านหรือผู้อยู่อาศัยตามเงื่อนไขกรมธรรม์
เงื่อนไขสำคัญคือ ไม่ได้จ่ายอัตโนมัติ บ้านต้องอยู่ในพื้นที่ที่ทางการประกาศเป็นเขตประสบภัย และเสียหายจากภัยที่คุ้มครองจริง โดยวันเกิดภัยอ้างอิงจากประกาศเขตภัยพิบัติ หนังสือรับรองผู้ประสบภัยจากองค์กรปกครองส่วนท้องถิ่น และข้อมูลภาพถ่ายดาวเทียมจาก GISTDA
เคลมประกันภัยพิบัติแห่งชาติอย่างไร
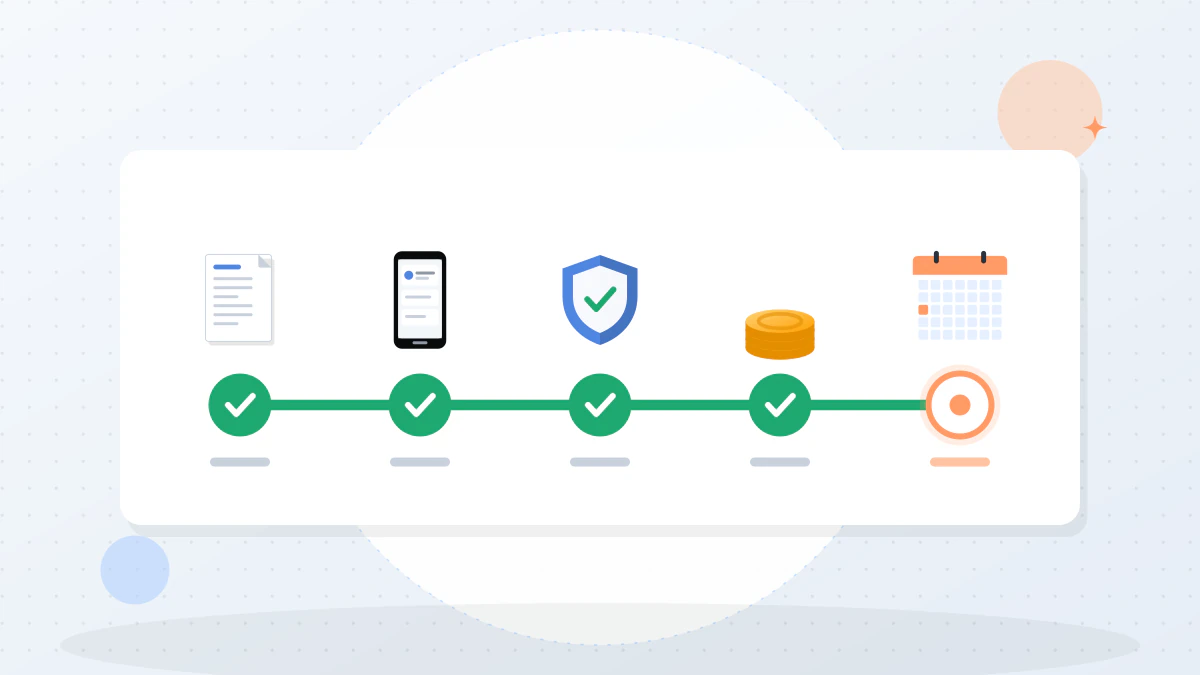
- เตรียมเอกสาร บัตรประชาชน รูปถ่ายความเสียหาย หลักฐานความเป็นเจ้าของหรือการอยู่อาศัย และบัญชีพร้อมเพย์ที่ผูกกับเลขบัตรประชาชน
- ยื่นเคลม ผ่านเว็บไซต์ ThaiNatCat.org, LINE OA @Thainatcat, Call Center 0 2012 5555 หรือจุดรับเรื่องในพื้นที่ สำหรับคนที่ไม่สะดวกยื่นออนไลน์
- ยืนยันตัวตน ผ่านแอป ThaID
- ยื่นเงินเบื้องต้นได้ก่อน กรณีน้ำท่วมยังไม่ลด ส่งรูปถ่ายเพื่อขอเงินเบื้องต้นก่อน แล้วค่อยส่งหลักฐานความเสียหายจริงเพิ่มภายหลัง
- รอรับเงิน บริษัทประกันจ่ายภายใน 15 วัน หลังได้เอกสารครบถ้วน โอนเข้าบัญชีพร้อมเพย์โดยตรง กรณีต้องตรวจสอบเพิ่มอาจใช้เวลาไม่เกิน 90 วัน
โครงการไม่เก็บค่าธรรมเนียมการเคลม ไม่ขอรหัส OTP และไม่มีการให้โอนเงินก่อนรับค่าสินไหม ถ้ามีคนติดต่อมาแบบนี้ให้สงสัยว่าเป็นมิจฉาชีพไว้ก่อน
ส่วนความเสียหายที่เกินวงเงินประกัน ยังขอรับความช่วยเหลือจากรัฐหรือท้องถิ่นได้ตามหลักเกณฑ์ แต่จะไม่จ่ายซ้ำในส่วนที่ได้รับจากประกันแล้ว
เจ้าของธุรกิจต้องรู้อะไร
ประกันภัยพิบัติแห่งชาติคุ้มครอง เฉพาะที่อยู่อาศัยและบุคคล ไม่ครอบคลุมโรงงาน คลังสินค้า ร้านค้า เครื่องจักร หรือสต็อกสินค้า เจ้าของ ธุรกิจ SME จึงยังต้องจัดการความเสี่ยงของกิจการเอง
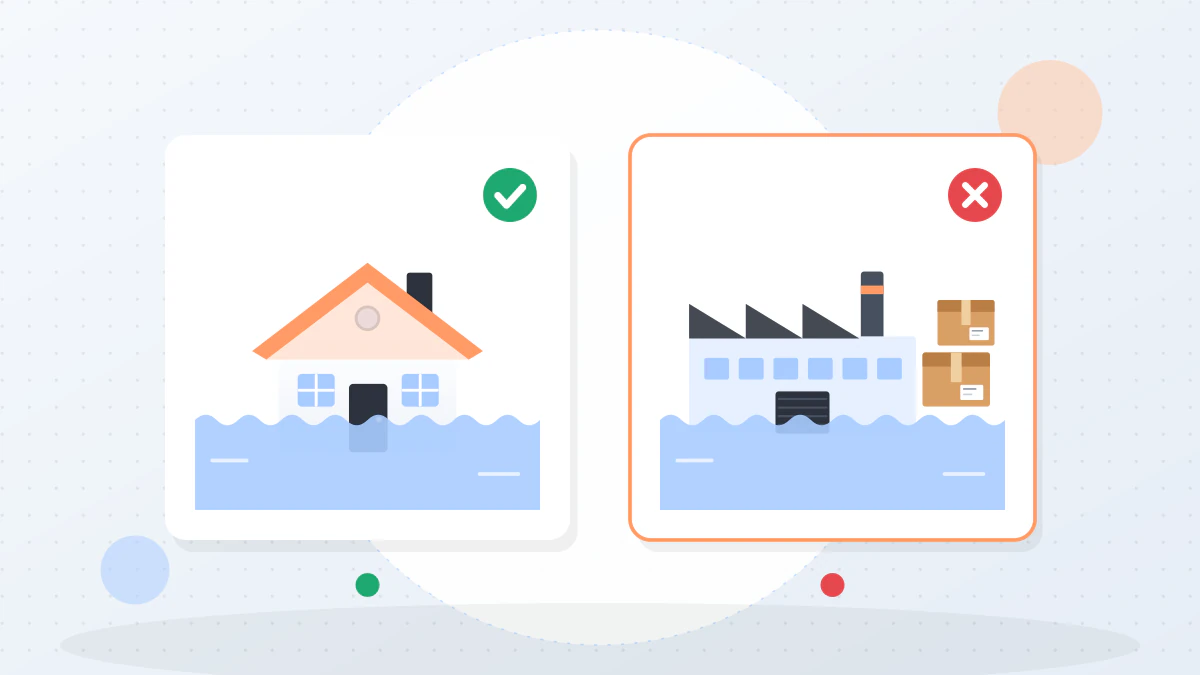
- ทบทวนกรมธรรม์ทรัพย์สินเดิม กรมธรรม์อัคคีภัยทั่วไปมักไม่รวมน้ำท่วมและแผ่นดินไหว ต้องซื้อเพิ่มเป็นภัยธรรมชาติหรือทำประกันความเสี่ยงภัยทรัพย์สิน (IAR) ที่ระบุภัยเหล่านี้ชัดเจน
- เช็กวงเงินย่อย (Sublimit) กรมธรรม์ธุรกิจหลายแบบจำกัดค่าสินไหมภัยธรรมชาติเป็นสัดส่วนของทุนประกัน ควรรู้ตัวเลขนี้ก่อนเกิดเหตุ
- พิจารณาประกันธุรกิจหยุดชะงัก ความเสียหายใหญ่ของกิจการมักไม่ใช่ตัวอาคาร แต่เป็นรายได้ที่หายไประหว่างปิดซ่อม
- วางแผนดูแลพนักงาน พนักงานที่บ้านถูกน้ำท่วมใช้สิทธิประกันภัยพิบัติแห่งชาติได้ ฝ่าย HR ควรแจ้งช่องทางเคลมให้พนักงานรู้ล่วงหน้า และกำหนดนโยบายลาฉุกเฉินให้ชัดเจน
- ทำแผนความต่อเนื่องทางธุรกิจ (BCP) สำรองข้อมูลไว้บนคลาวด์ แยกสต็อกบางส่วนไว้นอกพื้นที่เสี่ยง และเตรียมสภาพคล่องสำรอง เช่น วงเงินสินเชื่อ SME ที่เบิกใช้ได้ทันที
ข้อถกเถียงเกี่ยวกับโครงการ
ฝ่ายรัฐบาลมองว่าเบี้ย 15,500 ล้านบาทต่อปีคุ้มค่า เพราะรู้ต้นทุนแน่นอนและผู้ประสบภัยได้เงินเร็วขึ้น ส่วนฝ่ายที่ตั้งคำถามมองว่าเบี้ยอาจสูงกว่าค่าเสียหายเฉลี่ยในอดีต และเสนอให้ตั้งกองทุนภัยพิบัติของรัฐแทนการจ่ายเบี้ยให้บริษัทเอกชน ปีแรกของโครงการจึงเป็นตัวชี้วัดสำคัญว่าการจ่ายค่าสินไหมจะรวดเร็วและครอบคลุมตามที่ตั้งเป้าไว้หรือไม่
สรุป
ประกันภัยพิบัติแห่งชาติทำให้บ้านเกือบทุกหลังในไทยมีประกันน้ำท่วม วาตภัย และแผ่นดินไหว สูงสุด 100,000 บาทต่อครั้ง โดยเจ้าของบ้านไม่ต้องจ่ายเบี้ย สิ่งที่ต้องทำคือรู้ช่องทางเคลมและเตรียมบัญชีพร้อมเพย์ให้พร้อม ส่วนเจ้าของธุรกิจควรใช้โอกาสนี้ทบทวนประกันทรัพย์สินของกิจการ เพราะโครงการของรัฐไม่ได้คุ้มครองส่วนนั้น
คำถามที่พบบ่อย (FAQ)
ประกันภัยพิบัติแห่งชาติต้องสมัครหรือจ่ายเบี้ยเองไหม
ไม่ต้อง รัฐบาลจ่ายเบี้ยแทนและบ้านที่เข้าเงื่อนไขได้รับความคุ้มครองโดยอัตโนมัติ แต่เมื่อเกิดความเสียหายต้องยื่นเคลมเอง
มีประกันบ้านกับบริษัทเอกชนอยู่แล้ว ยังเคลมได้ไหม
ข้อมูลที่ประกาศออกมายังไม่ได้ระบุวิธีจ่ายร่วมกับกรมธรรม์ส่วนตัวไว้ชัดเจน ควรสอบถามบริษัทประกันของตัวเองและ Call Center ของโครงการก่อนยื่นเคลม
บ้านเช่าหรือห้องเช่าได้รับความคุ้มครองไหม
กรมธรรม์ระบุผู้มีสิทธิว่าเป็นเจ้าของหรือผู้อยู่อาศัยตามเงื่อนไข ผู้เช่าควรตรวจสอบกับช่องทาง ThaiNatCat ว่าตัวเองเข้าเงื่อนไขผู้มีสิทธิรับเงินหรือไม่
ร้านค้าหรือโรงงานได้รับความคุ้มครองไหม
ไม่ได้ โครงการคุ้มครองเฉพาะที่อยู่อาศัยและอุบัติเหตุส่วนบุคคล ทรัพย์สินธุรกิจต้องทำประกันภัยธรรมชาติแยกต่างหาก
ภัยที่เกิดก่อน 1 ตุลาคม 2569 เคลมได้ไหม
ไม่ได้ ภัยที่เกิดก่อนวันเริ่มคุ้มครองยังใช้หลักเกณฑ์การช่วยเหลือผู้ประสบภัยของ ปภ. ตามเดิม
แหล่งอ้างอิง
- ประกันภัยพิบัติแห่งชาติคืออะไร คุ้มครองอะไรบ้าง สรุปเงื่อนไข-วงเงินชดเชย – ฐานเศรษฐกิจ
- ประกันภัยพิบัติ 2569 คืออะไร? เช็กสิทธิบ้าน 29.8 ล้านหลัง คุ้มครองเท่าไร – ฐานเศรษฐกิจ
- นายกฯ Kick off "ประกันภัยพิบัติเพื่อประชาชน" – InfoQuest
- ประกันภัยพิบัติ เริ่มคุ้มครอง 1 ต.ค. 2569 รับมือ 3 ภัย – The Bangkok Insight
- รัฐบาลตั้งเป้าระบบประกันภัยพิบัติฯ เบี้ยประกันปีละ 1.55 หมื่นล้าน – Hfocus
- 'ประกันภัยพิบัติแห่งชาติ' เดิมพันใหม่รัฐบาลอนุทิน – ไทยโพสต์
- กองทุนประกันภัยพิบัติ มาตรการฟื้นความเชื่อมั่น – ธนาคารแห่งประเทศไทย


